आज के डिजिटल दौर में Online Shopping, Bill Payment, ATM से पैसे निकालने और दुकानों पर Payment करने के लिए Debit Card और Credit Card का इस्तेमाल आम हो गया है। लगभग हर बैंक अपने ग्राहकों को Debit Card देता है, जबकि Credit Card के लिए अलग से आवेदन करना पड़ता है।
लेकिन क्या आप जानते हैं कि Debit Card और Credit Card में असली अंतर क्या है?
दोनों कार्ड से Online और Offline Payment किया जा सकता है, लेकिन इनका काम करने का तरीका बिल्कुल अलग है। Debit Card से आपके Bank Account में मौजूद पैसे खर्च होते हैं, जबकि Credit Card में बैंक आपको एक निश्चित Credit Limit देता है, जिसका इस्तेमाल करके आप बाद में भुगतान कर सकते हैं। Credit Card से Payment करने पर Interest कब लगता है? क्या Credit Card इस्तेमाल करने से CIBIL Score बढ़ता है? Minimum Amount Due क्या होता है? क्या RuPay Credit Card को UPI से जोड़ सकते हैं?
Credit Card vs Debit Card in Hindi: फायदे, नुकसान और जरूरी बातें in 2026
इस Article में हम Credit Card और Debit Card के बीच सभी महत्वपूर्ण अंतर, फायदे, नुकसान, Interest, Charges, RBI के नियम और 2026 के नए अपडेट आसान हिंदी में समझेंगे।
1. Credit Card और Debit Card क्या होते हैं?
Debit Card और Credit Card दिखने में लगभग एक जैसे होते हैं। दोनों का इस्तेमाल ATM, Online Shopping और दुकानों पर Payment करने के लिए किया जा सकता है। लेकिन इन दोनों के पीछे काम करने वाला Banking System अलग होता है।
Debit Card क्या होता है?
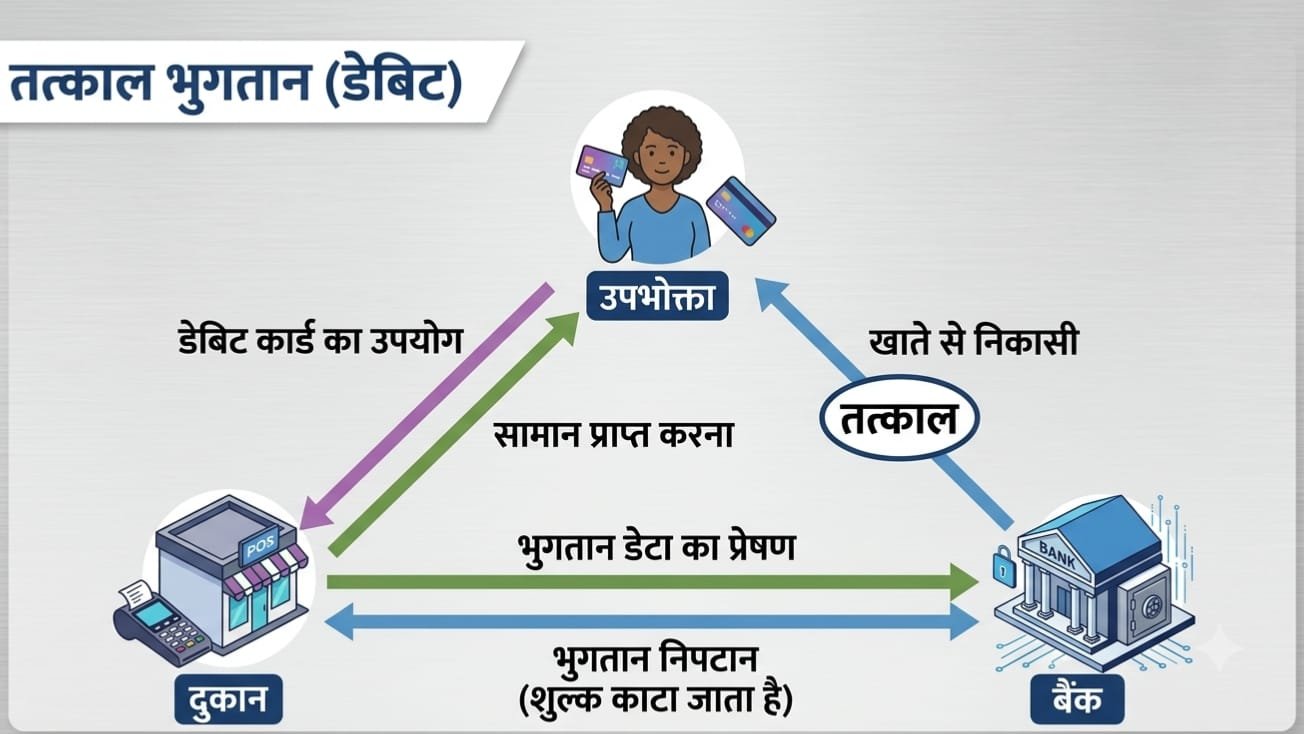
Debit Card आपके Bank Account से जुड़ा होता है। जब आप Debit Card से कोई Payment करते हैं, तो उस Transaction की रकम सीधे आपके Savings Account या Current Account से कट जाती है। मान लीजिए आपके Bank Account में ₹10,000 हैं और आप Debit Card से ₹2,000 की Shopping करते हैं।
- Shopping से पहले Account Balance: ₹10,000
- Shopping की रकम: ₹2,000
- बचा हुआ Balance: ₹8,000
यानी Debit Card से आप अपने बैंक खाते में मौजूद पैसे ही खर्च करते हैं। Debit Card का इस्तेमाल ATM से Cash निकालने, Online Payment, POS Machine और समर्थित QR Payment के लिए भी किया जा सकता है।
Credit Card क्या होता है?
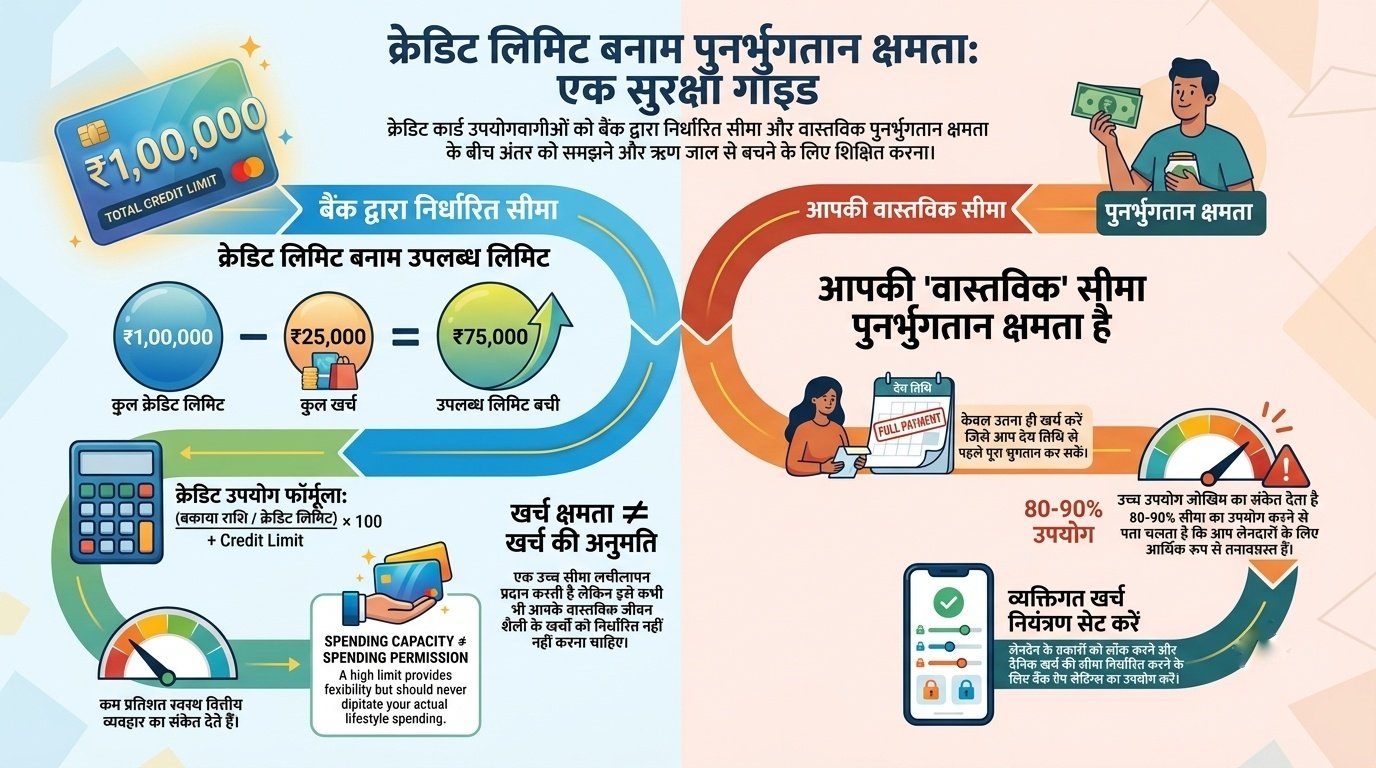
Credit Card में बैंक या Card Issuer आपको एक निश्चित Credit Limit देता है। इस Limit के अंदर आप Shopping और Payment कर सकते हैं। इसके बाद आपको बैंक को निर्धारित समय पर Bill का भुगतान करना होता है। मान लीजिए बैंक ने आपको ₹50,000 की Credit Limit वाला Credit Card दिया है।
आपने उससे ₹10,000 की Shopping की।
- कुल Credit Limit: ₹50,000
- इस्तेमाल की गई Limit: ₹10,000
- बची हुई Available Limit: ₹40,000
इस Transaction के लिए आपके Savings Account से तुरंत ₹10,000 नहीं कटेंगे। इसकी रकम आपके Credit Card Statement में जुड़ जाएगी। आपको Bill की Due Date तक भुगतान करना होगा। इसी सुविधा को आमतौर पर Buy Now, Pay Later कहा जाता है। ध्यान दें कि Credit Card का पैसा आपकी अतिरिक्त Income नहीं है, बल्कि बैंक द्वारा दी गई उधार की सुविधा है।
2. Credit Card और Debit Card में क्या अंतर है?
दोनों कार्ड के बीच सबसे बड़ा अंतर पैसे के स्रोत और Payment के तरीके का है। आइए इनके प्रमुख अंतर समझते हैं।
1. पैसे का स्रोत
- Debit Card: आपके Bank Account में मौजूद पैसे से Payment होता है।
- Credit Card: बैंक द्वारा दी गई Credit Limit से Payment होता है।
2. Payment का समय
- Debit Card: Payment की रकम आमतौर पर तुरंत खाते से कट जाती है।
- Credit Card: Payment का Bill बाद में चुकाना होता है।
3. Credit Limit
- Debit Card: खर्च करने की क्षमता Account Balance और बैंक की Transaction Limits पर निर्भर करती है।
- Credit Card: बैंक आपकी Financial Profile के आधार पर Credit Limit तय करता है।
4. Interest
- Debit Card: सामान्य खरीदारी पर Credit Card जैसा ब्याज नहीं लगता।
- Credit Card: पूरा Bill समय पर चुकाने और Interest-Free Period की शर्तें पूरी करने पर सामान्य Retail Purchases पर ब्याज नहीं लगता।
5. CIBIL Score
- Debit Card: सामान्य Debit Card Transactions से Credit History नहीं बनती।
- Credit Card: समय पर भुगतान करने से अच्छी Credit History बनाने में मदद मिल सकती है।
6. EMI की सुविधा
- Debit Card: कुछ बैंक और चुनिंदा ग्राहकों को Debit Card EMI की सुविधा देते हैं।
- Credit Card: कई Credit Cards पर EMI Conversion की सुविधा मिलती है।
7. Cashback और Reward Points
- Debit Card: कुछ Debit Cards पर Cashback और अन्य Rewards मिलते हैं।
- Credit Card: कई Credit Cards पर Cashback, Reward Points और Shopping Offers मिलते हैं।
8. Annual Fee
- Debit Card: कई बैंक कुछ Debit Cards मुफ्त देते हैं, जबकि कुछ पर Annual Maintenance Fee होती है।
- Credit Card: कुछ Lifetime Free होते हैं और कुछ पर Joining Fee या Annual Fee लगती है।
9. ATM से पैसे निकालना
- Debit Card: पैसे सीधे Bank Account से निकलते हैं।
- Credit Card: पैसे Cash Advance के रूप में निकलते हैं, जिस पर अतिरिक्त Charges और Interest लग सकते हैं।
इसलिए दोनों कार्ड के फायदे और नुकसान आपकी जरूरत और इस्तेमाल करने के तरीके पर निर्भर करते हैं।
3. Credit Card का Billing Cycle कैसे काम करता है?
Credit Card इस्तेमाल करने से पहले Billing Cycle समझना बहुत जरूरी है। Billing Cycle वह निश्चित अवधि होती है, जिसमें आपके Credit Card से किए गए सभी Transactions का हिसाब रखा जाता है। इस अवधि के बाद बैंक आपका Credit Card Statement Generate करता है। इस Statement में Total Amount Due, Minimum Amount Due, Transactions और Payment Due Date जैसी जानकारी होती है।
मान लीजिए:
- Credit Limit: ₹50,000
- Billing Cycle: 1 अक्टूबर से 30 अक्टूबर
- कुल Shopping: ₹10,000
- Bill Generate होने की तारीख: 30 अक्टूबर
- Payment Due Date: 19 नवंबर
अब आपको 19 नवंबर तक अपना पूरा Outstanding Amount जमा करना होगा। अगर आप Due Date तक पूरा Bill चुका देते हैं और Interest-Free Period की शर्तें पूरी हैं, तो सामान्य खरीदारी पर ब्याज नहीं लगेगा। लेकिन अगर आप पूरा Bill नहीं भरते और केवल Minimum Amount Due जमा करते हैं, तो बाकी बचे Outstanding Amount पर Interest लग सकता है।
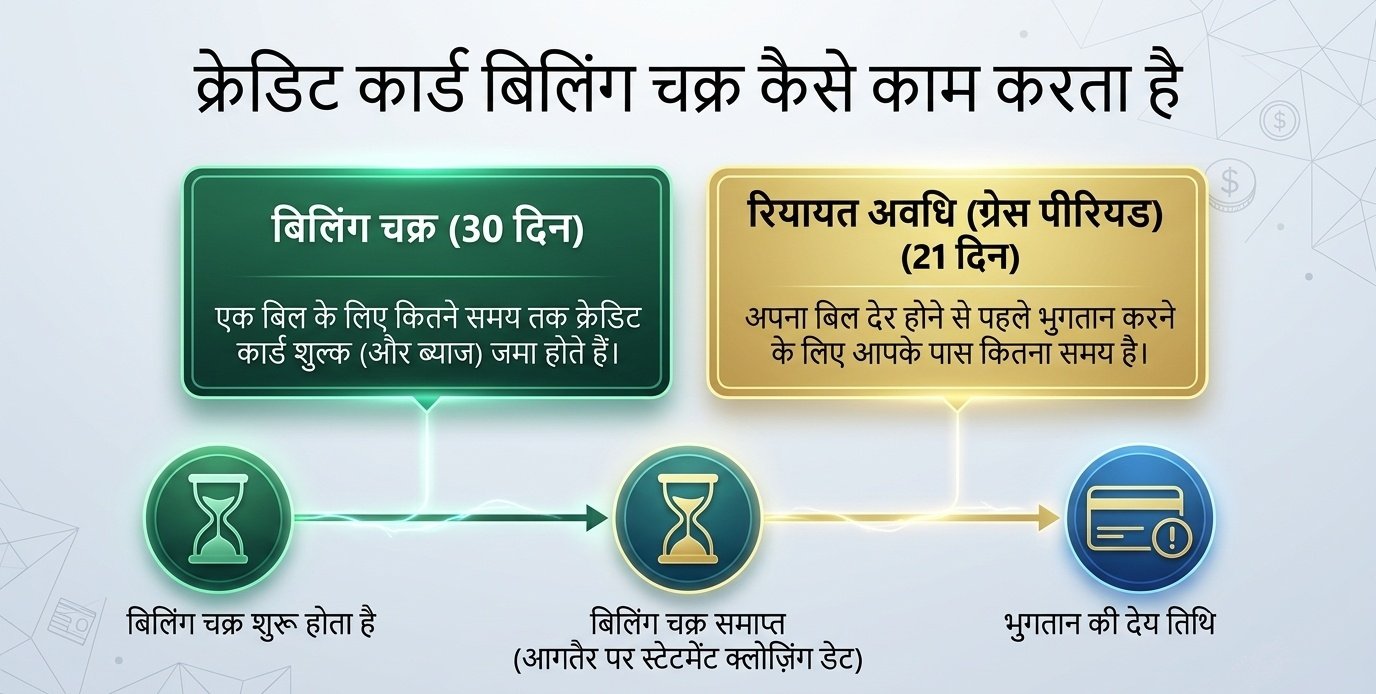
क्या हर Credit Card में 50 दिन का Interest-Free Period मिलता है?
नहीं। हर Credit Card में Interest-Free Period एक जैसा नहीं होता। यह आपके Card के Billing Cycle और Transaction की तारीख पर निर्भर करता है। इसके अलावा पिछले महीने का Outstanding Balance बचा होने पर Interest-Free Period का लाभ प्रभावित हो सकता है।
4. Minimum Amount Due क्या होता है?
Credit Card Bill Generate होने पर उसमें आमतौर पर दो महत्वपूर्ण Amount दिखाई देते हैं:
- Total Amount Due
- Minimum Amount Due
Total Amount Due वह पूरी रकम होती है, जिसका भुगतान आपको करना है। वहीं Minimum Amount Due वह न्यूनतम रकम है, जिसे बैंक द्वारा निर्धारित शर्तों के अनुसार जमा करना होता है ताकि Bill को Overdue मानने से बचाया जा सके।
मान लीजिए आपका Credit Card Bill ₹10,000 आया है और Minimum Amount Due ₹500 है। इसका मतलब है कि आपको कम से कम ₹500 जमा करने होंगे। लेकिन बाकी ₹9,500 खत्म नहीं होंगे। वह आपके Outstanding Balance में बने रहेंगे और उन पर बैंक के नियमों के अनुसार Interest लग सकता है। RBI के नियमों के अनुसार केवल Minimum Amount Due का भुगतान करते रहने से कर्ज कई महीनों या वर्षों तक खिंच सकता है। इससे Compounded Interest का बोझ बढ़ सकता है।
मेरी सलाह: हमेशा Total Amount Due का भुगतान करने की कोशिश करें। केवल Minimum Amount Due जमा करने की आदत न डालें।
5. Credit Card से कितना Interest लगता है?
Credit Card इस्तेमाल करने वालों के मन में सबसे बड़ा सवाल होता है कि इस पर कितना ब्याज देना पड़ता है। इसका जवाब आपके बैंक और Credit Card की Interest Rate पर निर्भर करता है। अगर आप Due Date तक पूरा Bill चुका देते हैं और Interest-Free Period की शर्तें पूरी हैं, तो सामान्य Retail Shopping पर Interest नहीं लगता। लेकिन अगर आप पूरा Bill नहीं चुकाते, तो बाकी Outstanding Amount पर Finance Charges यानी Interest लग सकता है।
मान लीजिए आपने Credit Card से ₹20,000 की Shopping की और Due Date तक सिर्फ ₹5,000 जमा किए। अब बाकी ₹15,000 पर आपके Credit Card की लागू Interest Rate के अनुसार ब्याज और अन्य लागू Charges लग सकते हैं। कुछ Credit Cards में Interest Rate लगभग 3% से 4% प्रति महीने या इससे अलग हो सकती है। यह कोई Fixed RBI Rate नहीं है। Interest Rate और Charges जानने के लिए अपने Credit Card का MITC (Most Important Terms and Conditions) जरूर पढ़ें।
Credit Card से ATM में Cash निकालने पर कितना Interest लगता है?
Credit Card से ATM में Cash निकालने को Cash Advance कहा जाता है। यह सामान्य Shopping Transaction से अलग होता है। इस पर अक्सर Cash Advance Fee और Transaction की तारीख से ही Interest लगना शुरू हो सकता है। इसलिए Credit Card से ATM में Cash निकालने से बचना बेहतर है।
6. क्या Credit Card इस्तेमाल करने से CIBIL Score बढ़ता है?
हां, सही तरीके से इस्तेमाल करने पर Credit Card आपकी Credit History बनाने में मदद कर सकता है। CIBIL Score एक तीन अंकों का Score होता है, जिसका इस्तेमाल Banks और Financial Institutions आपकी Creditworthiness का आकलन करने के लिए करते हैं। भारत में CIBIL Score आमतौर पर 300 से 900 के बीच होता है। अगर आप Credit Card का इस्तेमाल करते हैं और समय पर Bill का भुगतान करते हैं, तो आपकी Payment History अच्छी बन सकती है। लेकिन बार-बार Payment Late करने, Credit Limit का बहुत ज्यादा हिस्सा इस्तेमाल करने और Default करने से आपकी Credit Profile पर नकारात्मक असर पड़ सकता है।
मान लीजिए आपकी Credit Limit ₹50,000 है। अगर आप हर महीने ₹10,000 से ₹15,000 तक इस्तेमाल करते हैं और समय पर पूरा Bill चुका देते हैं, तो आपकी Credit Utilization अपेक्षाकृत कम रहेगी। लेकिन अगर आप हर महीने ₹48,000 से ₹50,000 तक की Limit इस्तेमाल करते हैं, तो आपकी Credit Utilization बहुत अधिक हो सकती है। Payment History, Credit Utilization, Credit History की अवधि और नए Credit Applications जैसे Factors आपके Score को प्रभावित कर सकते हैं। ध्यान रखें कि केवल Credit Card बनवा लेने से CIBIL Score अपने आप नहीं बढ़ता। सही इस्तेमाल और समय पर भुगतान जरूरी है।
7. Credit Card लेने के लिए क्या Eligibility होती है?
Debit Card और Credit Card लेने की प्रक्रिया अलग-अलग होती है।
Debit Card आमतौर पर तब मिलता है जब आप किसी बैंक में Savings Account या Current Account खोलते हैं।
लेकिन Credit Card लेने के लिए बैंक आपकी Financial Profile और Repayment Capacity की जांच करता है।
आमतौर पर बैंक इन बातों पर ध्यान देते हैं:
- आपकी उम्र कितनी है?
- आपकी Monthly Income कितनी है?
- आप Salaried हैं या Self-Employed?
- आपकी Credit History कैसी है?
- आपका CIBIL Score कितना है?
- आपके पहले से कितने Loan या Credit Card Outstanding हैं?
हर बैंक के Eligibility Criteria अलग होते हैं। इसलिए एक बैंक से Approval मिलने का मतलब यह नहीं है कि दूसरा बैंक भी आपको Credit Card दे देगा।
क्या बिना नौकरी के Credit Card मिल सकता है?
हां, कुछ परिस्थितियों में बिना नौकरी के भी Credit Card मिल सकता है।
अगर आप Self-Employed हैं, Business करते हैं या आपकी Income किसी अन्य Source से आती है, तो कुछ बैंक आपकी Financial Profile के आधार पर Credit Card दे सकते हैं।
इसके अलावा FD Based Credit Card भी एक विकल्प है।
FD Based Credit Card क्या होता है?
FD Based Credit Card में आप बैंक में Fixed Deposit (FD) करवाते हैं और उसके बदले बैंक आपको Credit Card जारी कर सकता है। उदाहरण के लिए, आपने ₹20,000 की FD करवाई। बैंक अपनी Policy के अनुसार FD की रकम का एक हिस्सा Credit Limit के रूप में दे सकता है। इस विकल्प से उन लोगों को भी Credit Card मिल सकता है, जिनकी Credit History नहीं है या जिन्हें सामान्य Credit Card मिलने में परेशानी होती है। ध्यान दें कि बैंक FD पर Lien लगा सकता है और Card की Limit तथा अन्य शर्तें बैंक के अनुसार अलग हो सकती हैं।
8. Debit Card और Credit Card के Charges क्या होते हैं?
Card इस्तेमाल करने से पहले उससे जुड़े Charges समझना जरूरी है। कई बार लोग सिर्फ Cashback और Reward Points देखकर Card ले लेते हैं, लेकिन बाद में उन्हें Annual Fee या अन्य Charges का पता चलता है।
Debit Card के संभावित Charges
- Annual Maintenance Fee
- Card Replacement Charges
- ATM Transaction Charges
- International Transaction Charges
- कुछ विशेष Transactions पर Convenience Fee
Debit Card की Fees आपके बैंक और Account Type पर निर्भर करती हैं। कई बैंक कुछ Debit Cards मुफ्त भी देते हैं।
Credit Card के संभावित Charges
- Joining Fee
- Annual Fee
- Late Payment Fee
- Finance Charges यानी Interest
- Cash Advance Fee
- Foreign Currency Markup Fee
- EMI Processing Fee
- Card Replacement Fee
इन Charges के अलावा लागू GST भी देना पड़ सकता है।
Lifetime Free Credit Card लेते समय क्या ध्यान रखें?
अगर कोई बैंक Lifetime Free Credit Card ऑफर कर रहा है, तो उसके Terms and Conditions जरूर पढ़ें। यह जांचें कि कहीं कोई Annual Spending Condition, Joining Fee या अन्य अतिरिक्त Charges तो नहीं हैं। Credit Card Charges में ग्राहक के लिए नुकसानदायक बदलाव करने पर Card Issuer को कम से कम एक महीने पहले Notice देना होता है।
9. क्या Credit Card से ATM में पैसे निकाल सकते हैं?
हां, Credit Card से भी ATM के जरिए Cash निकाला जा सकता है। लेकिन इसे सामान्य Debit Card Withdrawal की तरह नहीं समझना चाहिए।
दोनों में अंतर इस प्रकार है:
Debit Card से Cash Withdrawal:
- पैसा सीधे आपके Bank Account से निकलता है।
- ATM Withdrawal Limits और बैंक के नियम लागू होते हैं।
Credit Card से Cash Withdrawal:
- रकम Cash Advance के रूप में दर्ज होती है।
- Cash Advance Fee लग सकती है।
- Transaction की तारीख से Interest लग सकता है।
- सामान्य Shopping वाला Interest-Free Period आमतौर पर नहीं मिलता।
इसलिए Credit Card से ATM में Cash निकालना सामान्यतः महंगा पड़ सकता है।
10. क्या Credit Card और Debit Card से Online Shopping कर सकते हैं?
हां, दोनों कार्ड से Online Shopping की जा सकती है। मान लीजिए आप Amazon या Flipkart से कोई Smartphone खरीदना चाहते हैं। Payment के समय आप Debit Card या Credit Card में से किसी एक का इस्तेमाल कर सकते हैं, बशर्ते Website उस Card को स्वीकार करती हो।lekin कुछ Offers केवल चुनिंदा Bank Cards या Card Types पर उपलब्ध होते हैं।
Online Shopping में मिलने वाले कुछ सामान्य Offers हैं:
- Credit Card Instant Discount
- Debit Card Cashback
- No Cost EMI
- Bank-Specific Discount
- Reward Points
इसलिए Shopping करने से पहले Offer की Conditions जरूर पढ़ें।
यह भी जांचें कि Discount किस बैंक, किस Card Network और किस प्रकार के Card पर लागू है।
11. क्या Credit Card और Debit Card को UPI से Link कर सकते हैं?
आजकल Google Pay, PhonePe, Paytm और BHIM जैसे UPI Apps का इस्तेमाल बहुत आम हो गया है। लेकिन क्या Credit Card को भी UPI से Link किया जा सकता है? हां, लेकिन इसके लिए एक जरूरी शर्त है।
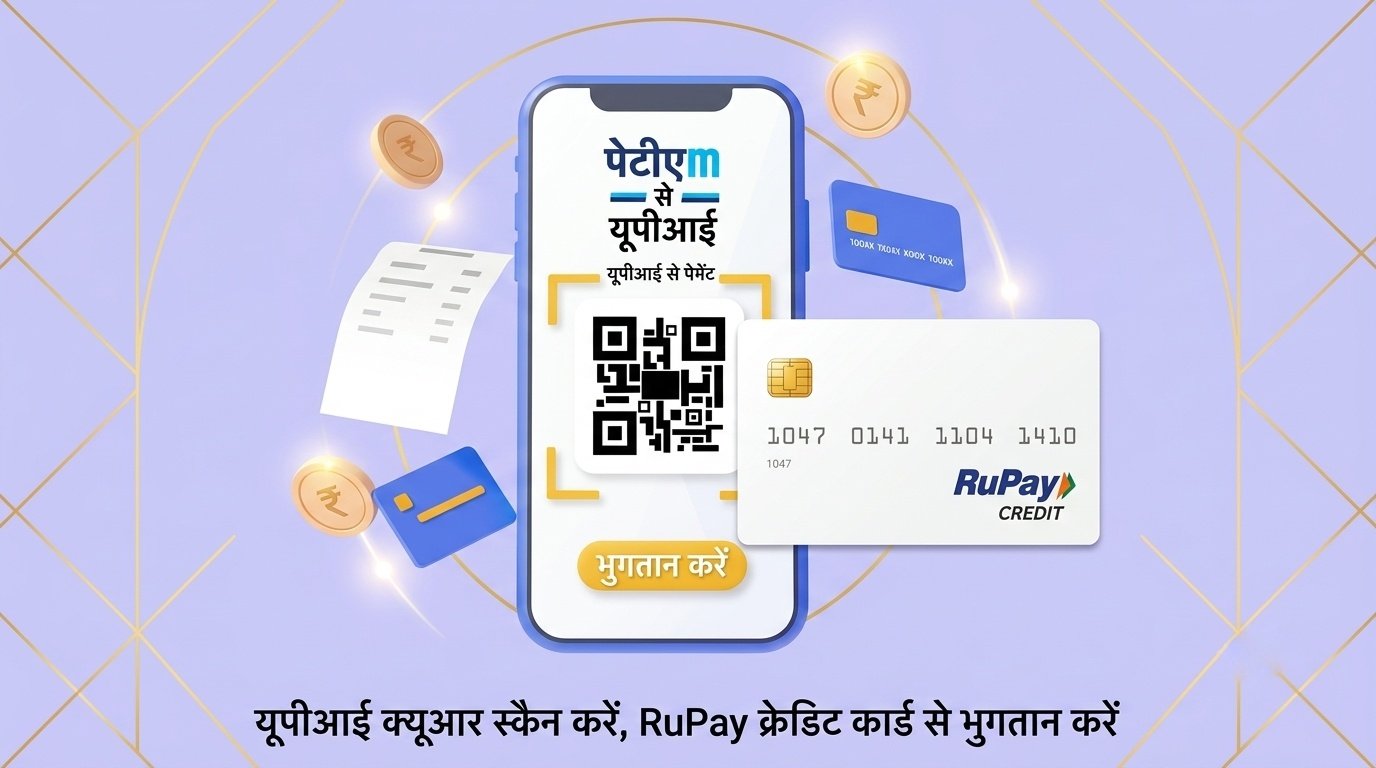
क्या RuPay Credit Card को UPI से Link कर सकते हैं?
हां, Supported RuPay Credit Cards को UPI से Link किया जा सकता है इसके लिए आपका Card Issuer Bank और UPI App इस सुविधा को Support करना चाहिए। RuPay Credit Card को BHIM और अन्य Supported UPI Apps से जोड़कर Merchant QR Code के माध्यम से Payment किया जा सकता है।
12. Credit Card और Debit Card में सुरक्षा किसकी ज्यादा अच्छी है?
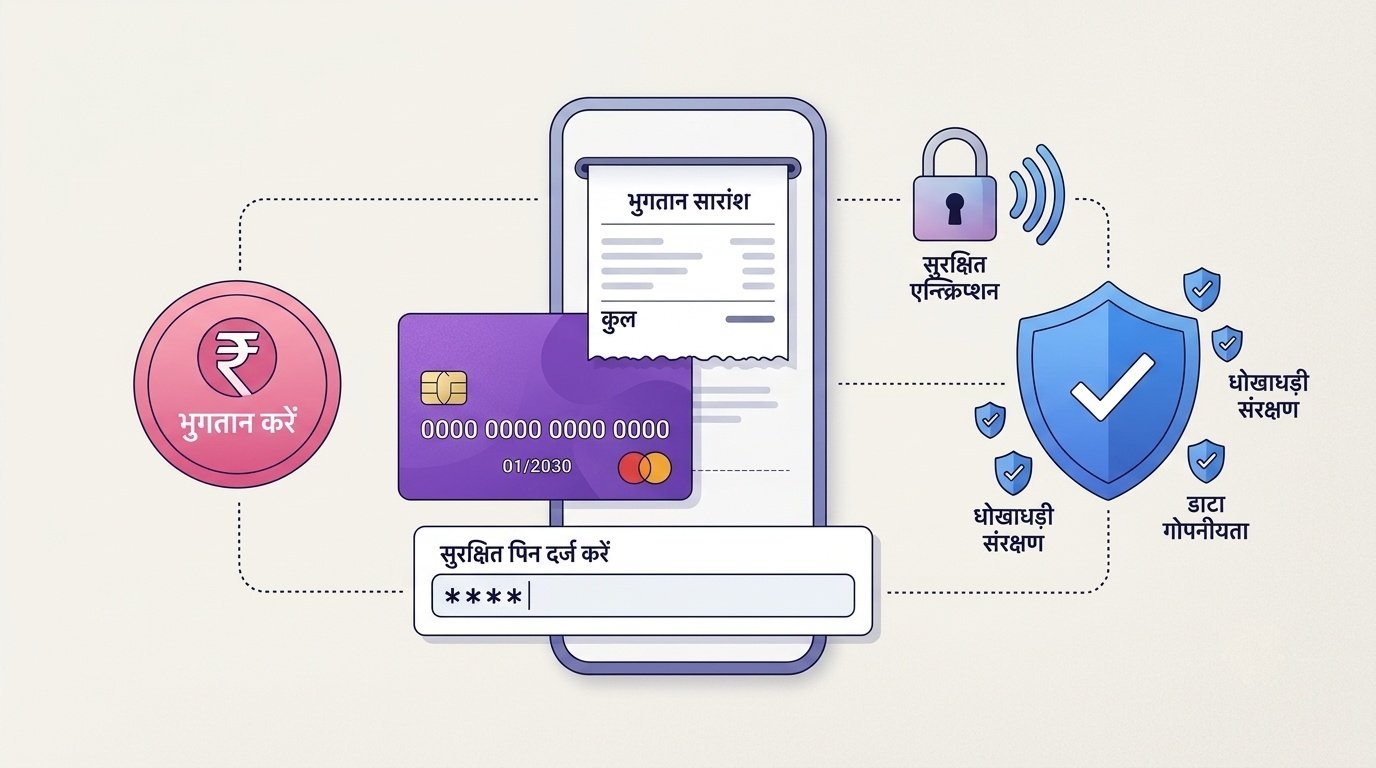
Debit Card और Credit Card दोनों में कई Security Features दिए जाते हैं।
जैसे:
- PIN Authentication
- OTP Verification
- SMS Alerts
- Transaction Notifications
- International Transaction Controls
- Card Blocking Facility
लेकिन सुरक्षा केवल Card पर निर्भर नहीं करती। आपका इस्तेमाल करने का तरीका भी बहुत महत्वपूर्ण है। Debit Card से Fraud होने पर आपके Bank Account का Balance प्रभावित हो सकता है। Credit Card से Unauthorized Transaction होने पर आपके Credit Card Account पर असर पड़ सकता है। इसका मतलब यह नहीं है कि Credit Card पूरी तरह सुरक्षित है या Debit Card असुरक्षित है। दोनों का इस्तेमाल सावधानी से करना चाहिए।
अगर आपका Card चोरी हो जाए तो क्या करें?
अगर आपका Debit Card या Credit Card खो जाता है, तो तुरंत ये कदम उठाएं:
- बैंक के Mobile Banking App या Internet Banking से Card Block करें।
- जरूरत पड़ने पर बैंक के Customer Care से संपर्क करें।
- अगर कोई Unauthorized Transaction हुआ है, तो तुरंत बैंक में Complaint दर्ज करें।
- Transaction से संबंधित SMS और अन्य Details सुरक्षित रखें।
- जरूरत पड़ने पर Cyber Crime Portal पर भी शिकायत दर्ज करें।
RBI के Customer Protection Framework के अनुसार कुछ परिस्थितियों में Unauthorized Electronic Transactions पर Customer की Zero Liability हो सकती है। यह Liability इस बात पर निर्भर करती है कि Fraud किस वजह से हुआ और ग्राहक ने बैंक को कितनी जल्दी सूचना दी। इसलिए किसी भी अनजान व्यक्ति के साथ OTP, CVV, Card PIN या UPI PIN कभी Share न करें।
13. Credit Card और Debit Card से जुड़े नए नियम और अपडेट (2026)
भारत में Banking और Digital Payments से जुड़े नियम समय-समय पर बदलते रहते हैं। यहां 2026 के कुछ महत्वपूर्ण अपडेट दिए गए हैं।
RBI के Credit Card Directions 2025
RBI ने 28 नवंबर 2025 को Commercial Banks के लिए Reserve Bank of India (Commercial Banks – Credit Cards and Debit Cards: Issuance and Conduct) Directions, 2025 जारी किए थे। इन Directions में Credit Card Interest, Minimum Amount Due, Late Payment Charges और Cardholder Protection जैसे विषय शामिल हैं।
Credit Card Bill Late होने पर तीन दिनों का नियम
RBI के नए Directions के अनुसार बैंक किसी Credit Card Account को Credit Information Companies के पास Past Due के रूप में Report करने या Penal Charges लगाने के लिए तब तक कार्रवाई नहीं कर सकते, जब तक Account Due Date के बाद तीन दिनों से अधिक समय तक Past Due न रहे। lekin Late Payment की गणना Due Date से ही की जाती है और लागू Charges Outstanding Amount पर लगाए जाते हैं। इसका मतलब यह नहीं है कि आपको तीन दिन की Free Payment Extension मिल गई है। इसलिए हमेशा Due Date से पहले पूरा Bill चुकाना बेहतर है।
Minimum Amount Due पर RBI की Warning
RBI ने Banks को निर्देश दिया है कि Credit Card Statement में Minimum Amount Due का केवल भुगतान करते रहने के नुकसान के बारे में स्पष्ट Warning दी जाए। इसका उद्देश्य ग्राहकों को लंबे समय तक कर्ज और Compounded Interest के बोझ से बचाना है।
RuPay Debit Card और UPI Transactions पर नया नियम
14 सितंबर 2026 को Ministry of Finance ने एक महत्वपूर्ण Notification जारी किया। इस Notification के अनुसार:
- RuPay Powered Debit Card से किए गए Payments पर संबंधित Bank या System Provider सीधे या अप्रत्यक्ष रूप से ग्राहक से Charge नहीं लगा सकता।
- ₹2,000 तक के UPI Transactions पर भी संबंधित Bank या System Provider ग्राहक से सीधे या अप्रत्यक्ष रूप से Charge नहीं लगा सकता।
यह नियम Payment and Settlement Systems Act, 2007 की धारा 10A के तहत जारी किया गया था।
UPI Merchant Transactions पर MDR में बदलाव
15 सितंबर 2026 को Ministry of Finance ने UPI Merchant Discount Rate (MDR) से जुड़े नए Framework की जानकारी दी। 15 अक्टूबर 2026 से निर्धारित Merchant UPI Transactions पर ₹2,000 से अधिक की रकम के लिए 0.4% MDR लागू किया गया। हालांकि कुछ निर्धारित Categories और Small Merchants को इससे छूट दी गई है।
महत्वपूर्ण बातें:
- Person-to-Person UPI Transactions मुफ्त रहेंगे।
- ₹2,000 तक के Merchant UPI Payments पर MDR नहीं लगेगा।
- निर्धारित Small Merchants को भी छूट मिलती है।
- ₹2,000 से अधिक के पात्र Merchant Transactions पर निर्धारित MDR लागू होता है।
- यह Merchant की तरफ से दिया जाने वाला Charge है, जिसे सामान्य ग्राहक से सीधे वसूलने वाला शुल्क नहीं समझना चाहिए।
इसलिए UPI Payment, RuPay Debit Card Payment और RuPay Credit Card on UPI को एक जैसा समझना सही नहीं होगा।
14. Credit Card कैसे बनवाएं? जानिए पूरी प्रक्रिया
अगर आप अपना पहला Credit Card बनवाना चाहते हैं, तो आप Online या Offline दोनों तरीकों से आवेदन कर सकते हैं।
Online Credit Card Apply कैसे करें?
- अपने बैंक की Official Website या Mobile App Open करें।
- Credit Cards वाले Section में जाएं।
- अपनी जरूरत के हिसाब से Credit Card Select करें।
- Eligibility और Income Criteria Check करें।
- Application Form में अपनी Personal और Income Details भरें।
- जरूरी Documents Submit करें।
- बैंक आपके Application और Credit Profile को Verify करेगा।
- Approval मिलने पर Credit Card जारी किया जा सकता है।
Credit Card बनवाने के लिए जरूरी Documents
आमतौर पर इन Documents की जरूरत पड़ सकती है:
- PAN Card
- Aadhaar Card या अन्य Valid Address Proof
- Income Proof (जहां जरूरी हो)
- Bank Statement
- Salary Slip (जहां मांगी जाए)
Documents और Verification की जरूरत हर बैंक के अनुसार अलग हो सकती है।
अगर आपकी Credit History नहीं है, तो FD Based Credit Card का विकल्प भी देख सकते हैं।
15. आपके लिए कौन सा Card बेहतर है — Credit Card या Debit Card?
अब सबसे महत्वपूर्ण सवाल है कि आपको Credit Card इस्तेमाल करना चाहिए या Debit Card? इसका जवाब आपकी Income, Financial Condition और Spending Habits पर निर्भर करता है।
Debit Card आपके लिए बेहतर है अगर:
- आप अपनी Income के हिसाब से खर्च करना चाहते हैं।
- आप उधार लेकर Shopping नहीं करना चाहते।
- आप Interest और Late Payment Charges से बचना चाहते हैं।
- आप अपने Bank Account में मौजूद पैसों का ही इस्तेमाल करना चाहते हैं।
- आप अपने खर्चों पर सीधा नियंत्रण रखना चाहते हैं।
Credit Card आपके लिए बेहतर हो सकता है अगर:
- आपकी Regular Income है।
- आप हर महीने पूरा Credit Card Bill चुका सकते हैं।
- आप अपनी Credit History बनाना चाहते हैं।
- आप Cashback और Reward Points का फायदा लेना चाहते हैं।
- आप Shopping Offers और EMI की सुविधा का इस्तेमाल करना चाहते हैं।
- आप अपनी Spending को Control कर सकते हैं।
मेरी सलाह: अगर आपकी Financial Condition अभी अच्छी नहीं है या आप अपने खर्चों को Control नहीं कर पाते हैं, तो केवल Cashback और Offers के चक्कर में Credit Card न लें। Credit Card एक Financial Tool है। इसका सही इस्तेमाल आपको फायदा दे सकता है, लेकिन गलत इस्तेमाल आपको कर्ज में भी डाल सकता है।
निष्कर्ष (Conclusion)
अब आप समझ गए होंगे कि Credit Card और Debit Card में असली अंतर क्या है। Debit Card में आप अपने Bank Account में मौजूद पैसे खर्च करते हैं, जबकि Credit Card में बैंक द्वारा दी गई Credit Limit का इस्तेमाल करते हैं और बाद में उसका भुगतान करते हैं।
दोनों कार्ड के अपने फायदे और नुकसान हैं।
अगर आप बिना उधार लिए अपनी जरूरतें पूरी करना चाहते हैं, तो Debit Card एक अच्छा विकल्प है। लेकिन अगर आपकी Regular Income है, आप अपने खर्चों को Control कर सकते हैं और समय पर पूरा Bill चुका सकते हैं, तो Credit Card भी आपके लिए उपयोगी साबित हो सकता है। आखिर में एक बात हमेशा याद रखिए — Credit Card का मतलब Extra Income नहीं होता। यह उधार लेने का एक तरीका है, जिसे सही समय पर वापस करना आपकी जिम्मेदारी है। समझदारी इसी में है कि आप अपनी जरूरत और Financial Condition के हिसाब से सही Card चुनें, न कि सिर्फ दूसरों को देखकर।
16. Credit Card और Debit Card से जुड़े महत्वपूर्ण सवाल (FAQs)
Q1. क्या Debit Card से CIBIL Score बढ़ता है?
नहीं। सामान्य Debit Card Transactions से आपकी Credit History नहीं बनती, क्योंकि इसमें आप अपने Bank Account में मौजूद पैसे का इस्तेमाल करते हैं।
Q2. क्या Credit Card का पूरा Bill भरने पर Interest लगता है?
अगर आप Due Date तक पूरा Outstanding Amount चुका देते हैं और Interest-Free Period की शर्तें पूरी हैं, तो सामान्य खरीदारी पर Interest नहीं लगता।
Q3. क्या Credit Card से पैसे निकाल सकते हैं?
हां। Credit Card से ATM में पैसे निकालने को Cash Advance कहा जाता है। इस पर Cash Withdrawal Fee और Interest लग सकता है।
Q4. क्या बिना नौकरी के Credit Card मिल सकता है?
हां। कुछ बैंक Self-Employed और अन्य Income Sources वाले लोगों को भी Credit Card देते हैं। इसके अलावा FD Based Credit Card भी एक विकल्प है।
Q5. क्या Credit Card की कोई Spending Limit होती है?
हां। बैंक आपकी Financial Profile और Eligibility के आधार पर Credit Limit तय करता है।
Q6. क्या Credit Card का Bill नहीं भरने पर CIBIL Score खराब होता है?
हां। Payment में देरी और Default आपकी Credit History को नुकसान पहुंचा सकते हैं। इससे भविष्य में Loan या Credit Card मिलने में परेशानी हो सकती है।
Q7. क्या एक व्यक्ति के पास Credit Card और Debit Card दोनों हो सकते हैं?
हां। एक व्यक्ति के पास एक साथ कई Debit और Credit Cards हो सकते हैं। हालांकि हर Card के अपने Terms and Conditions होते हैं।
Q8. क्या Credit Card Lifetime Free होता है?
कुछ Credit Cards Lifetime Free होते हैं। यानी उन पर Joining Fee और Annual Fee नहीं होती। लेकिन Apply करने से पहले सभी Charges और Conditions जरूर Check करें।
Q9. क्या Credit Card की पूरी Limit इस्तेमाल करना सही है?
नहीं। पूरी Credit Limit इस्तेमाल करने से Credit Utilization Ratio बढ़ सकता है। बेहतर Credit Profile के लिए अपनी Limit का कम हिस्सा इस्तेमाल करना समझदारी है।
Q10. क्या Credit Card बंद करने से CIBIL Score कम हो सकता है?
Card बंद करने से आपका Credit Utilization और Credit History की स्थिति बदल सकती है। इसका Score पर असर पड़ सकता है, लेकिन हर व्यक्ति के मामले में परिणाम अलग हो सकता है।
Research और Reference Sources
इस Article में Banking और Digital Payments से संबंधित जानकारी के लिए निम्नलिखित Sources का इस्तेमाल किया गया है:
- RBI – Credit Card and Debit Card Directions, 2025
- NPCI – RuPay Credit Card on UPI
- TransUnion CIBIL – Understanding CIBIL Score
- RBI – Customer Protection Against Unauthorised Electronic Banking Transactions
- Ministry of Finance – UPI और RuPay Debit Card से संबंधित 14 सितंबर 2026 की Notification
- Press Information Bureau – UPI Merchant Discount Rate Framework, 15 सितंबर 2026
Last Updated: 2 November 2026
नोट: Credit Card की Interest Rate, Fees, Eligibility और Benefits अलग-अलग Banks के अनुसार बदल सकते हैं। किसी भी Card के लिए आवेदन करने से पहले बैंक की Official Website और MITC जरूर पढ़ें।