इस Article में हम जानेंगे कि बिना Salary Slip या Income Certificate के Loan लेने के लिए कौन-से Apps देख सकते हैं। साथ ही, Loan के लिए Aadhaar Card, PAN Card और Bank Statement की भूमिका, दिहाड़ी मजदूरों, Freelancers और Self-employed लोगों के लिए उपलब्ध विकल्प, Loan Apps की Eligibility, फायदे-नुकसान और Fake Loan Apps से बचने के तरीकों के बारे में भी समझेंगे। ध्यान रखें कि बिना Income Proof के Loan मिलना संभव हो सकता है, लेकिन Approval आपकी Income, Credit History और संबंधित Lender की शर्तों पर निर्भर करता है।
Top 10 Loan Apps for Without Income Proof in Hindi ? बिना Salary Slip के Loan कैसे लें?
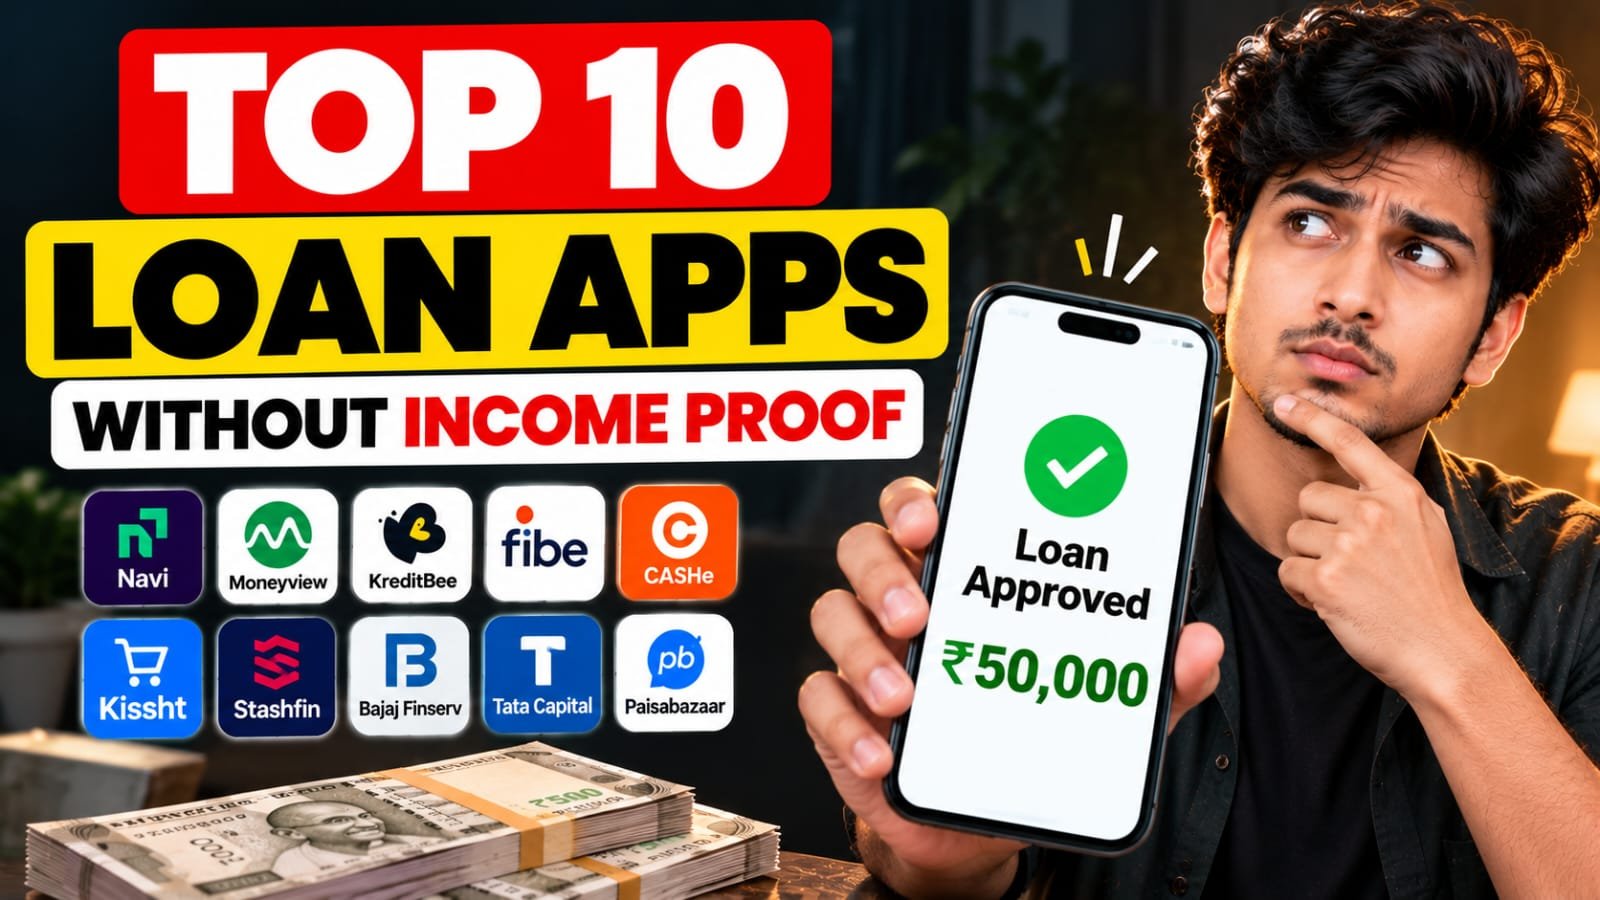
Note – बिना Income Proof के Loan मिलना संभव हो सकता है, लेकिन हर Lender की शर्तें अलग होती हैं। कुछ Apps Salary Slip की जगह Bank Statement या दूसरे Income Records देखते हैं। इसलिए किसी भी App को 100% Approval देने वाला न समझें।
1. बिना Income Proof के Loan क्या है?
मान लीजिए राहुल एक दुकान पर काम करता है। उसे हर महीने पैसे मिलते हैं, लेकिन कंपनी उसे Salary Slip नहीं देती। अब अचानक घर में कोई जरूरी खर्च आ जाता है और उसे ₹5,000 की जरूरत पड़ती है। राहुल के सामने समस्या यह है कि उसके पास Salary Slip या कोई Formal Income Certificate नहीं है। ऐसे में वह सोचता है कि क्या उसे किसी Loan App से पैसे मिल सकते हैं? इसका जवाब है—कुछ मामलों में हाँ, लेकिन यह उसकी Income, Bank Transactions, Credit History और Lender की Policy पर निर्भर करेगा। बिना Income Proof के Loan का मतलब यह नहीं है कि Lender आपकी कमाई के बारे में कुछ भी नहीं देखेगा। इसका मतलब अक्सर यह होता है कि पारंपरिक Salary Slip या Income Certificate के बिना भी आपकी आर्थिक स्थिति का दूसरे तरीकों से आकलन किया जा सकता है।
उदाहरण के लिए:
– आपके Bank Account में नियमित रूप से पैसे जमा होते हैं।
– आप दिहाड़ी मजदूरी या Freelancing करके कमाते हैं।
– आपका छोटा Business है और उससे नियमित कमाई होती है।
– आप पहले Loan ले चुके हैं और समय पर EMI चुकाई है।
इनमें से कोई भी बात अपने आप Loan Approval की गारंटी नहीं देती। Lender अतिरिक्त Documents या Verification भी माँग सकता है।
Income Proof और KYC में क्या अंतर है?
KYC का मतलब Know Your Customer है। इससे Lender आपकी पहचान और Address Verify करता है। Aadhaar, PAN और दूसरे स्वीकार्य Documents का इस्तेमाल इस प्रक्रिया में हो सकता है।
Income Proof का उद्देश्य आपकी कमाई या Repayment Capacity को समझना है। Salary Slip, Bank Statement, Income Tax Return और Business Records इसके उदाहरण हैं।
ध्यान रखें: Aadhaar Card और PAN Card होने से ही Loan नहीं मिलता। ये Documents पहचान और Verification में मदद करते हैं, लेकिन Lender को यह भी समझना होता है कि आप Loan वापस चुका पाएँगे या नहीं।
2. Top 10 Apps for Loan Without Income Proof
नीचे दिए गए Apps और Platforms भारत में Personal Loan या Loan-related Services के लिए जाने जाते हैं। इनमें से किसी को भी बिना Income Proof वाला निश्चित Loan विकल्प नहीं माना जाना चाहिए। आवेदन से पहले उसकी वर्तमान Eligibility और वास्तविक Lending Partner की जानकारी जरूर देखें।
1. Navi –
Navi एक Digital Financial Services Platform है, जिसके माध्यम से Personal Loan जैसी सुविधाओं के लिए आवेदन किया जा सकता है। अगर आप Online Loan लेना चाहते हैं, तो Navi की आधिकारिक Website पर जाकर उपलब्ध Loan Product, Eligibility और Terms देख सकते हैं।
किसके लिए उपयोगी हो सकता है?
– ऐसे Applicants जो Online Application करना चाहते हैं।
– वे लोग जिनके पास जरूरी KYC Documents उपलब्ध हैं।
– वे Applicants जो Lender की Income और Credit Assessment की शर्तें पूरी करते हैं।
ध्यान दें: Salary Slip न होने पर भी Approval मिलेगा, इसकी गारंटी नहीं है। आवेदन के दौरान Income Details या अतिरिक्त Verification माँगा जा सकता है।
Official Website: https://navi.com
2. Moneyview
Moneyview के माध्यम से Digital Personal Loan के लिए आवेदन किया जा सकता है। लेकिन इसकी प्रकाशित Eligibility Conditions में Income और Banking History महत्वपूर्ण हैं। Moneyview की जानकारी के अनुसार, उसके Lending Partners के लिए सामान्य पात्रता में मासिक Household Income ₹25,000 या उससे अधिक, Bank में Income प्राप्त होना, कम से कम 650 CIBIL Score और 21 से 57 वर्ष की आयु शामिल हो सकती है। अंतिम शर्तें संबंधित Lender पर निर्भर करती हैं। इसलिए अगर आप मजदूरी करते हैं और Salary Slip नहीं है, तो पहले यह देखें कि आपकी वास्तविक कमाई Bank Account में दिखाई देती है या नहीं और क्या आप बाकी शर्तें पूरी करते हैं।
किसके लिए उपयोगी हो सकता है?
– निर्धारित Income Criteria पूरा करने वाले Salaried या Self-employed Applicants।
– ऐसे लोग जिनके पास Banking Transactions का रिकॉर्ड है।
Official Website: https://moneyview.in
3. KreditBee
KreditBee एक Digital Lending Platform है, जहाँ पात्र Applicants Personal Loan के लिए आवेदन कर सकते हैं। अगर आपकी Salary Slip नहीं बनती, तो आवेदन करने से पहले यह पता करें कि वर्तमान Loan Product में Bank Statement, Income Details या दूसरे Documents स्वीकार किए जाते हैं या नहीं। सिर्फ App डाउनलोड कर लेने या आवेदन भरने से Loan मिलना तय नहीं होता। Approval संबंधित Lending Partner की जाँच पर निर्भर करता है।
किसके लिए उपयोगी हो सकता है?
– Personal Loan की तलाश करने वाले पात्र Applicants।
– ऐसे लोग जो Digital Process से आवेदन करना चाहते हैं।
Official Website: https://www.kreditbee.in
4. Fibe
Fibe एक Online Personal Loan Platform है। इसकी आधिकारिक जानकारी के अनुसार, Applicants की पहचान, Income और Banking Behaviour का आकलन किया जा सकता है। Fibe पहली बार Loan लेने वाले कुछ Applicants पर भी विचार करता है, लेकिन इसका अर्थ यह नहीं है कि Income Proof के बिना Loan मिल जाएगा। इसकी प्रकाशित Document Requirements में Aadhaar, PAN, Address Proof और जरूरत के अनुसार Salary Slips या Bank Statements शामिल हैं। यदि आप पहली बार Loan लेने जा रहे हैं, तो अपनी Eligibility पहले जाँचें और Loan Offer मिलने पर Interest Rate तथा अन्य Charges ध्यान से पढ़ें।
किसके लिए उपयोगी हो सकता है?
– पहली बार Credit लेने वाले पात्र Applicants।
– वे लोग जो आवश्यक KYC और Income Verification पूरा कर सकते हैं।
Official Website: https://www.fibe.in
5. CASHe
CASHe एक Digital Lending Platform है जो Personal Loan Services से जुड़ा है। आवेदन करने से पहले इसकी वर्तमान Eligibility, आवश्यक Documents और Lending Partner की जानकारी देखनी चाहिए। अगर आप नौकरी करते हैं लेकिन आपके Employer से Salary Slip नहीं मिलती, तो यह पता करें कि संबंधित Product में दूसरे Income Records स्वीकार किए जाते हैं या नहीं।
किसके लिए उपयोगी हो सकता है?
– पात्र Applicants जो Digital Personal Loan चाहते हैं।
– ऐसे लोग जो अपनी आय और पहचान का Verification उपलब्ध करा सकते हैं।
Official Website: https://www.cashe.co.in
6. Kissht
Kissht एक Digital Credit Platform है। इसकी Services और Eligibility Product के हिसाब से अलग हो सकती हैं। यदि आपको Personal Loan की जरूरत है, तो आवेदन से पहले यह जाँचें कि उपलब्ध Offer वास्तव में Cash Personal Loan है या किसी विशेष खरीदारी के लिए Credit सुविधा है। दोनों एक जैसे नहीं होते।
किसके लिए उपयोगी हो सकता है?
– पात्र ग्राहक जिन्हें उपलब्ध Credit Product की जरूरत है।
– वे लोग जो आवेदन की शर्तें और Repayment Schedule समझकर आगे बढ़ते हैं।
Official Website: https://kissht.com
7. Stashfin
Stashfin Digital Credit और Loan-related Products के लिए जाना जाता है। यहाँ भी Loan की उपलब्धता, Limit और शर्तें Applicant की Eligibility तथा उपलब्ध Product पर निर्भर करती हैं। अगर आपके पास Salary Slip नहीं है, तो यह जाँचें कि Bank Statement या दूसरे Records के जरिए Income Verification पूरा किया जा सकता है या नहीं।
किसके लिए उपयोगी हो सकता है?
– पात्र Applicants जो Digital Credit विकल्प देख रहे हैं।
– ऐसे लोग जो ब्याज, फीस और Repayment Conditions पहले पढ़ते हैं।
Official Website: https://www.stashfin.com
8. Bajaj Finserv
Bajaj Finserv एक Financial Services Company है, जो पात्र ग्राहकों को Personal Loan सहित विभिन्न वित्तीय उत्पाद उपलब्ध कराती है। इसका नाम सूची में होने का अर्थ यह नहीं है कि हर Applicant को बिना Income Proof के Loan मिल जाएगा। संबंधित Personal Loan Product की Eligibility और Document Requirements देखना जरूरी है। अगर आप Self-employed हैं या आपकी कमाई नियमित Salary के रूप में नहीं आती, तो आवेदन करने से पहले पूछें कि आपकी स्थिति में कौन-से Income Records स्वीकार किए जा सकते हैं।
किसके लिए उपयोगी हो सकता है?
– पात्र Salaried Applicants।
– वे Self-employed Applicants जो संबंधित Product की शर्तें पूरी करते हैं।
Official Website: https://www.bajajfinserv.in
9. Tata Capital
Tata Capital एक Financial Services Company है, जो विभिन्न प्रकार के Loans उपलब्ध कराती है। Personal Loan की Eligibility में Income, Credit History और दूसरे मानदंड शामिल हो सकते हैं। अगर आपके पास Income Certificate नहीं है, तो यह न मानें कि सिर्फ Aadhaar और PAN के आधार पर Loan स्वीकृत हो जाएगा। पहले संबंधित Product की पूरी Document List पढ़ें।
किसके लिए उपयोगी हो सकता है?
– Personal Loan की तलाश करने वाले पात्र Applicants।
– ऐसे लोग जो Formal Lender के माध्यम से आवेदन करना चाहते हैं।
Official Website: https://www.tatacapital.com
10. Paisabazaar
Paisabazaar मुख्य रूप से Financial Products की तुलना और Loan Offers खोजने के लिए जाना जाता है। यह जरूरी नहीं कि हर मामले में खुद आपका Loan देने वाला Lender हो। यहाँ उपलब्ध विकल्पों को देखते समय वास्तविक Bank या NBFC का नाम जरूर पहचानें। उसके बाद ही Interest Rate, Fees, Eligibility और Documents की तुलना करें।
किसके लिए उपयोगी हो सकता है?
– अलग-अलग Loan Offers की तुलना करने वाले Applicants।
– ऐसे लोग जो एक से अधिक Lenders की शर्तें समझना चाहते हैं।
Official Website: https://www.paisabazaar.com
3. Loan Apps Comparison Table
नीचे दी गई तुलना सामान्य जानकारी के लिए है। यह किसी App की Approval Guarantee या बिना Income Proof Loan मिलने का दावा नहीं करती।
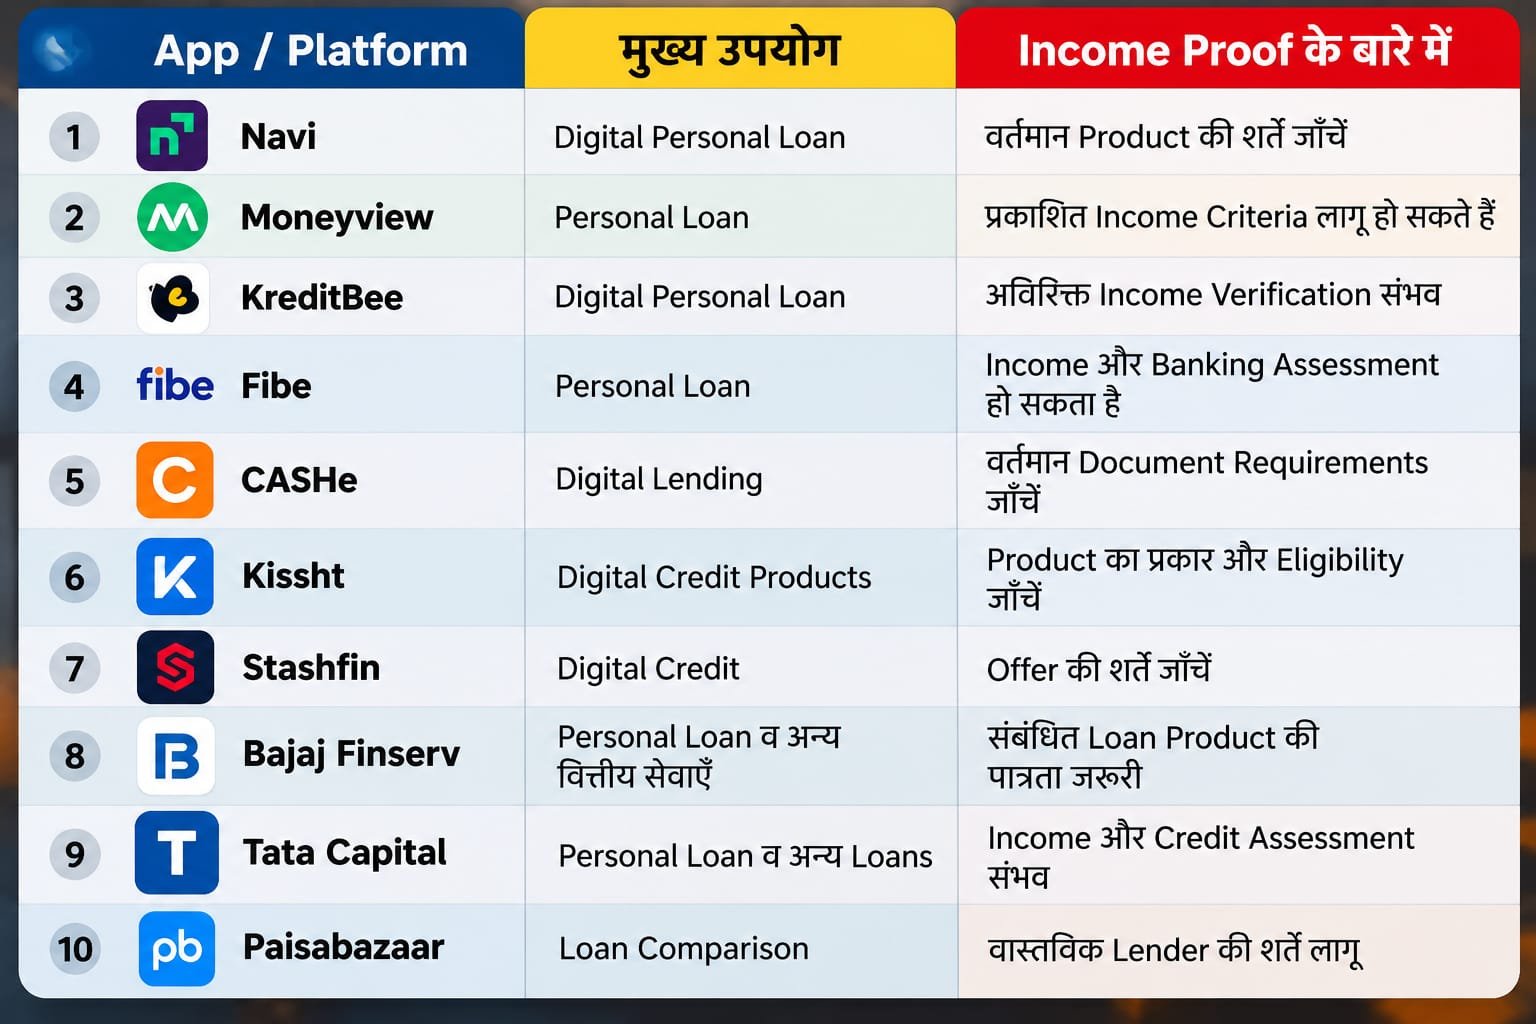
सबसे जरूरी बात: कोई भी App चुनने से पहले उसके वर्तमान Lending Partner और Loan Agreement को Verify करें। सिर्फ विज्ञापन या App की लोकप्रियता के आधार पर आवेदन न करें।
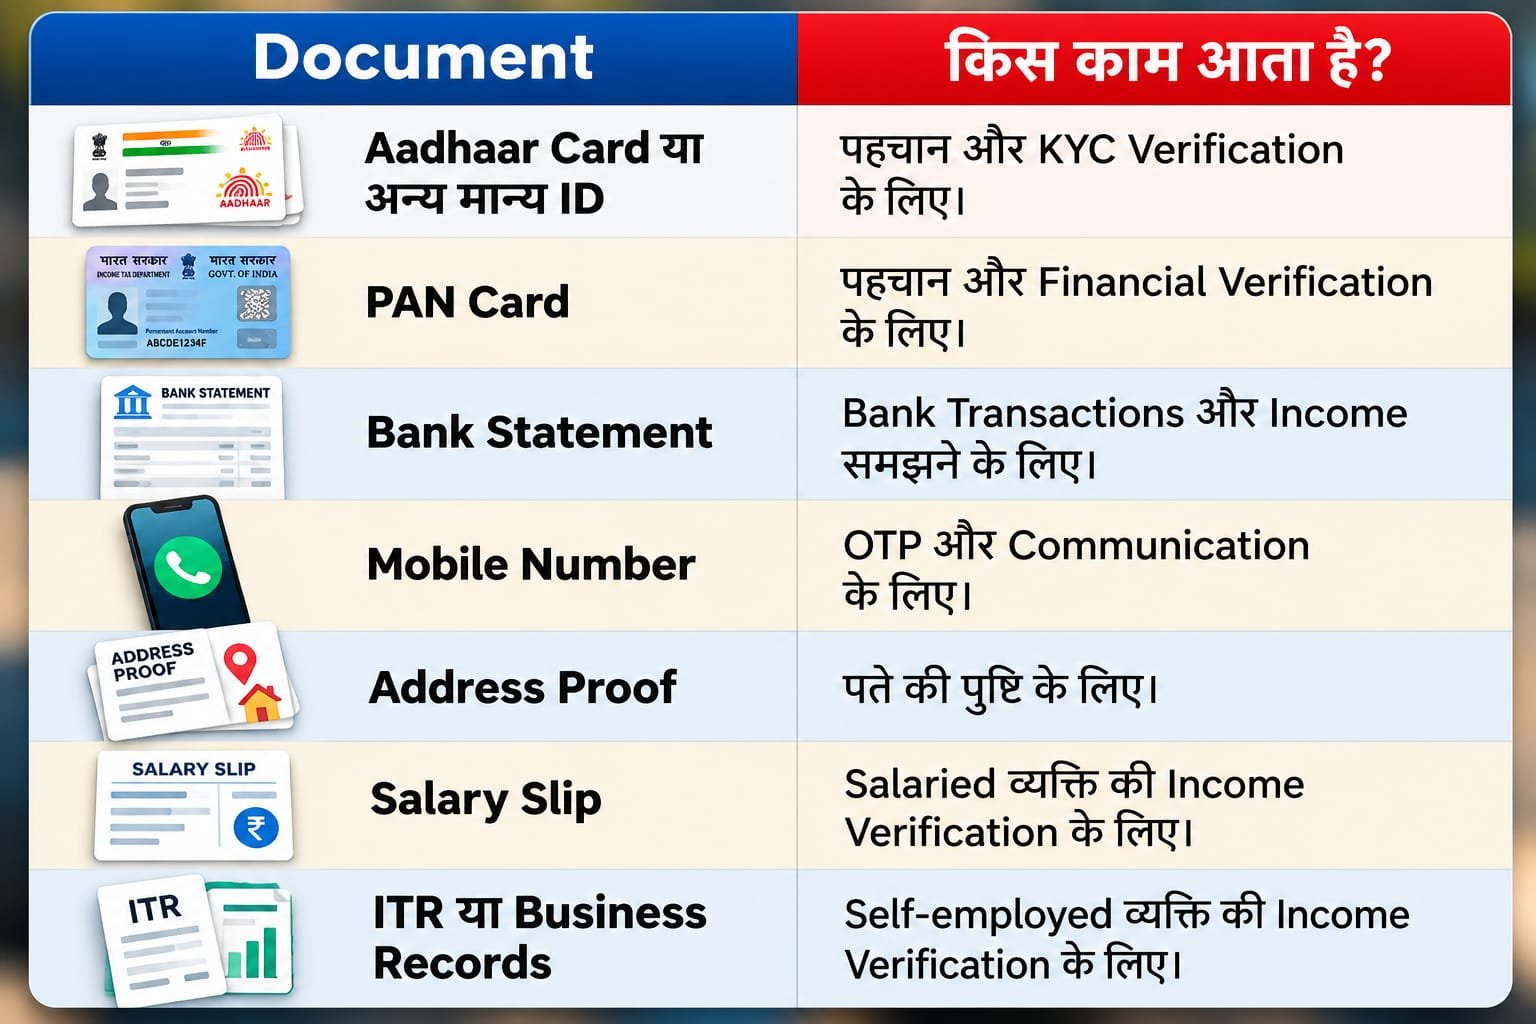
4. बिना Income Proof के Loan लेने के लिए कौन-से Documents चाहिए?
यह सवाल बहुत लोगों के मन में आता है कि अगर Salary Slip नहीं है, तो क्या सिर्फ Aadhaar Card और PAN Card से Loan मिल सकता है?
इसका जवाब है कि कुछ जरूरी Verification के लिए ये Documents काम आ सकते हैं, लेकिन हर Lender की Requirements अलग होती हैं।
आम तौर पर निम्न Documents माँगे जा सकते हैं:
क्या बिना Bank Statement के Loan मिल सकता है?
कुछ Lenders दूसरे तरीकों से Verification कर सकते हैं, लेकिन यह सुविधा हर जगह उपलब्ध नहीं होती। यदि आपकी कमाई Cash में होती है, तो Lender आपसे अन्य प्रमाण माँग सकता है। अपने Documents में गलत जानकारी न दें। किसी दूसरे व्यक्ति की Salary Slip या Bank Statement लगाना आपके लिए परेशानी पैदा कर सकता है।
5. बिना Income Proof के Loan कैसे लें? Step-by-Step Guide
अगर आप किसी Loan App से आवेदन करना चाहते हैं, तो जल्दबाजी करने की जरूरत नहीं है। इन Steps को Follow करें।
Step 1: अपनी जरूरत तय करें
सबसे पहले यह तय करें कि आपको कितने पैसों की जरूरत है। मान लीजिए आपको सिर्फ ₹3,000 की जरूरत है। ऐसी स्थिति में ₹20,000 का Loan लेना जरूरी नहीं है। जितनी राशि की वास्तविक जरूरत हो, उतनी ही राशि के लिए आवेदन करें।
Step 2: Official Website या App खोलें
Google पर दिखने वाले हर Loan App के विज्ञापन पर भरोसा न करें। संबंधित कंपनी की Official Website से App का लिंक खोलें और वास्तविक Lender की जानकारी देखें।
Step 3: Eligibility चेक करें
अपनी उम्र, कमाई, Credit History और Bank Account की जानकारी के आधार पर Eligibility देखें। यदि किसी Product में नियमित Income जरूरी है और आपके पास कोई कमाई नहीं है, तो उस Product के लिए Approval मिलने की संभावना सीमित हो सकती है।
Step 4: जरूरी जानकारी सही भरें
आवेदन करते समय अपना नाम, Address, Income और Employment Details सही भरें। अगर आप मजदूरी करते हैं, तो अपने काम और वास्तविक कमाई की जानकारी दें।
Step 5: Interest Rate और Charges देखें
Loan Offer मिलने के बाद सिर्फ EMI न देखें। यह भी समझें कि कुल कितनी राशि वापस करनी होगी। उदाहरण के लिए, अगर आपको ₹5,000 का Loan मिल रहा है, तो Processing Fee और दूसरे लागू Charges के कारण आपके खाते में मिलने वाली राशि ₹5,000 से कम हो सकती है।
Step 6: Loan Agreement पढ़ें
Loan Accept करने से पहले Key Facts Statement (KFS) और Loan Agreement पढ़ें। इसमें APR, Repayment Schedule, लागू Charges और दूसरे जरूरी नियमों की जानकारी देखें। RBI के Digital Lending Directions, 2025 में डिजिटल लोन के लिए Creditworthiness Assessment और Borrower Disclosures से जुड़े प्रावधान हैं। <a href=”https://www.rbi.org.in/” target=”_blank”>RBI की Official Website</a> पर संबंधित नियम देख सकते हैं।
Step 7: Repayment की योजना बनाएं
Loan लेने से पहले यह तय करें कि EMI या निर्धारित भुगतान किस कमाई से करेंगे। अगर आपकी मासिक कमाई पहले से ही घर के खर्च, किराए और खाने में खत्म हो जाती है, तो नया Loan लेने से आर्थिक परेशानी बढ़ सकती है।
6. बिना Income Proof के Loan लेने के फायदे और नुकसान
Loan App से आवेदन करना सुविधाजनक हो सकता है, लेकिन इसके कुछ नुकसान भी हैं।
फायदे (Pros)
* Online Application: कई Platforms पर घर बैठे आवेदन किया जा सकता है।
* कम Paperwork: कुछ Products में पारंपरिक Paper Documents की जगह Digital Verification की सुविधा हो सकती है।
* विकल्पों की तुलना: अलग-अलग Lenders के Offers की तुलना करके शर्तें समझी जा सकती हैं।
* Self-employed लोगों के लिए विकल्प: कुछ Lenders नियमित Salary Slip के बजाय दूसरे स्वीकार्य Income Records पर विचार कर सकते हैं।
* समय की बचत: Digital Process के कारण कई मामलों में Branch जाने की जरूरत नहीं पड़ती।
नुकसान (Cons)
* Approval की गारंटी नहीं: Income Proof न होने पर आवेदन Reject हो सकता है।
* Interest और Fees: Loan की वास्तविक लागत अपेक्षा से अधिक हो सकती है।
* Repayment का दबाव: समय पर भुगतान नहीं करने पर अतिरिक्त Charges और Credit History पर असर पड़ सकता है।
* Fake Apps का खतरा: कुछ अनधिकृत Apps लोगों की निजी जानकारी का गलत इस्तेमाल कर सकते हैं।
* कम अवधि का दबाव: कुछ Credit Products में Repayment Period छोटा हो सकता है।
इसलिए केवल Instant Approval के दावे देखकर Loan न लें। पहले यह समझें कि Loan आपके लिए जरूरी है भी या नहीं।
7. Loan Approval के लिए 7 Practical Tips
1. Bank Transactions का रिकॉर्ड रखें
अगर आप दिहाड़ी मजदूरी, Freelancing या छोटा Business करते हैं, तो संभव हो तो अपनी कमाई नियमित रूप से Bank Account में प्राप्त करें। इससे आपकी Financial Activity का रिकॉर्ड बन सकता है। हालाँकि, Bank में पैसे जमा होने मात्र से Loan Approval सुनिश्चित नहीं होता।
2. अपनी वास्तविक Income बताएं
Income कम होने पर भी गलत जानकारी देने से बचें। Lender Verification के दौरान जानकारी की जाँच कर सकता है।
3. Credit History सुधारें
अगर आपने पहले Loan लिया है, तो समय पर EMI चुकाने से Credit History बेहतर बनाने में मदद मिल सकती है। यदि आपका कोई पुराना भुगतान बाकी है, तो पहले उसकी स्थिति समझें।
4. एक साथ बहुत सारे Apps पर आवेदन न करें
बिना सोचे-समझे कई Loan Applications जमा करने से बचें। अलग-अलग Lenders की Credit Enquiries और उनकी Policies आपके Credit Profile को प्रभावित कर सकती हैं।
5. कम राशि से शुरुआत करें
अगर आपको थोड़ी राशि की जरूरत है, तो केवल उतनी ही राशि के लिए आवेदन करें। छोटी राशि का Loan भी तभी लें जब आप उसे समय पर चुका सकें।
6. KFS ध्यान से पढ़ें
Key Facts Statement में Loan की लागत और मुख्य शर्तों को समझें। सिर्फ Interest Rate देखकर फैसला न करें; APR और कुल Repayment Amount भी देखें।
7. अपनी Repayment Capacity का आकलन करें
अगर आपकी आय ₹12,000 महीने की है और उसमें से ₹10,000 जरूरी खर्चों में चले जाते हैं, तो नई EMI लेने से पहले अच्छी तरह सोचें। किसी भी Loan का भुगतान आपकी रोजमर्रा की जरूरतों को प्रभावित नहीं करना चाहिए।
8. Fake Loan Apps से कैसे बचें?
आजकल कई लोग जल्दी Loan पाने के चक्कर में गलत Apps पर भरोसा कर लेते हैं। कुछ Apps कम Documents में Loan देने का दावा करते हैं, लेकिन बाद में Hidden Charges, निजी जानकारी के दुरुपयोग या परेशान करने वाली Recovery Calls जैसी समस्याएँ सामने आ सकती हैं।
इन बातों का ध्यान रखें:
* Advance Fee से सावधान रहें: किसी अनजान व्यक्ति के निजी UPI या Bank Account में Loan Release कराने के नाम पर पैसे न भेजें।
* Lender Verify करें: App किस Bank या NBFC के साथ काम करता है, यह पता करें।
* RBI की DLA Directory देखें: RBI की Digital Lending Apps Directory में App और संबंधित Regulated Entity के बीच संबंध की जानकारी जाँची जा सकती है। Directory में नाम होने को RBI की गारंटी या Endorsement न समझें।
* अनावश्यक Permissions न दें: Loan App को Contacts, Call Logs या निजी Photos की Access देने से पहले सावधान रहें।
* Official Agreement पढ़ें: Loan लेने से पहले KFS और Agreement की Copy सुरक्षित रखें।
* OTP और PIN साझा न करें: कोई भी अनजान व्यक्ति अगर OTP या UPI PIN माँगे, तो उसे न बताएं।
RBI के Digital Lending Directions, 2025 में Borrower Data की Collection और Use के लिए Consent तथा Data Privacy से संबंधित नियम हैं। <a href=”https://www.rbi.org.in/” target=”_blank”>RBI</a> और <a href=”https://www.pib.gov.in/PressReleasePage.aspx?PRID=2287195&lang=2®=48” target=”_blank”>भारत सरकार की इस जानकारी</a> में Digital Lending Apps की जाँच और शिकायत से जुड़े उपाय बताए गए हैं।
अगर किसी संदिग्ध App से जुड़ा Cyber Fraud होता है, तो तुरंत अपने Bank से संपर्क करें और भारत के Cyber Crime Portal https://cybercrime.gov.in पर शिकायत करें। जरूरत होने पर Cyber Crime Helpline 1930 पर भी संपर्क किया जा सकता है। <a href=”https://www.pib.gov.in/” target=”_blank”>सरकारी जानकारी यहाँ देखें।</a>
9. FAQs: बिना Income Proof के Loan से जुड़े सवाल
Q1. क्या बिना Income Proof के Loan मिल सकता है?
कुछ मामलों में पारंपरिक Income Proof के बिना आवेदन पर विचार किया जा सकता है। लेकिन Lender आपकी Income Details, Bank Transactions, Credit History और Repayment Capacity की जाँच कर सकता है। Approval की गारंटी नहीं होती।
Q2. क्या सिर्फ Aadhaar Card से Loan मिल सकता है?
सिर्फ Aadhaar Card के आधार पर Loan मिलने की गारंटी नहीं है। Lender PAN, Bank Details, Income Information और दूसरे Documents माँग सकता है। KYC और Loan Approval अलग-अलग प्रक्रियाएँ हैं।
Q3. क्या बिना Salary Slip के मजदूर को Loan मिल सकता है?
मजदूरी करने वाला व्यक्ति भी कुछ Lenders के यहाँ आवेदन कर सकता है, लेकिन पात्रता संबंधित Product पर निर्भर करेगी। अगर आपकी कमाई Cash में मिलती है, तो Lender दूसरे Income Records या Verification की माँग कर सकता है।
Q4. कौन-सा Loan App बिना Income Proof के पक्का Loan देता है?
किसी भी App के बारे में यह दावा करना सही नहीं होगा कि वह हर व्यक्ति को बिना Income Proof के पक्का Loan देता है। Navi, Moneyview, KreditBee और Fibe जैसे Platforms की वर्तमान शर्तें पढ़ें और अपनी Eligibility के अनुसार ही आवेदन करें।
Q5. क्या बिना CIBIL Score के Loan मिल सकता है?
कुछ Lenders पहली बार Loan लेने वाले लोगों पर भी विचार करते हैं। उदाहरण के लिए, Fibe अपनी Official Website पर बताता है कि वह Income और Banking Behaviour के आधार पर New-to-Credit Applicants का आकलन कर सकता है। फिर भी Income Verification और अन्य शर्तें लागू हो सकती हैं।
Q6. ₹5,000 का Loan लेने के लिए क्या करना चाहिए?
सबसे पहले अपनी जरूरत और Repayment Capacity तय करें। फिर किसी सत्यापित Bank या NBFC के Digital Lending Platform पर Eligibility देखें। Loan Offer मिलने पर APR, Processing Fee, EMI और कुल Repayment Amount पढ़ें।
Q7. क्या Loan App से पैसा तुरंत मिल जाता है?
हर आवेदन में तुरंत पैसा मिलना तय नहीं है। कुछ Applications का Verification जल्दी पूरा हो सकता है, जबकि दूसरे मामलों में अतिरिक्त Documents या जाँच की जरूरत पड़ सकती है।
Q8. क्या Loan App को Contacts की Permission देना जरूरी है?
किसी App की हर Permission को बिना पढ़े स्वीकार न करें। RBI के Digital Lending Directions, 2025 के अनुसार Digital Lending Apps को Contacts और Call Logs जैसे मोबाइल संसाधनों तक पहुँचने से बचना चाहिए। KYC के लिए जरूरी कुछ Permissions अलग परिस्थितियों में स्पष्ट Consent के साथ ली जा सकती हैं।
Q9. अगर Loan App परेशान करे तो क्या करें?
सभी Messages, Payment Records और Loan Agreement सुरक्षित रखें। संबंधित Bank या NBFC के Grievance Redressal Officer से शिकायत करें। जरूरत पड़ने पर RBI के Complaint Management System या Cyber Crime Portal का इस्तेमाल करें, शिकायत की प्रकृति के अनुसार।
10. Conclusion: Loan लेने से पहले ये बात जरूर समझें
बिना Income Proof के Loan ढूँढना आसान लग सकता है, लेकिन सही Loan App चुनना उससे भी ज्यादा जरूरी है। Navi, Moneyview, KreditBee, Fibe, CASHe, Kissht, Stashfin, Bajaj Finserv, Tata Capital और Paisabazaar जैसे Platforms को आप अपनी जरूरत के अनुसार देख सकते हैं। लेकिन इनमें से हर Platform पर बिना Salary Slip के Loan मिलने की गारंटी नहीं है। अगर आप नौकरी करते हैं लेकिन Salary Slip नहीं मिलती, या मजदूरी और Freelancing से कमाते हैं, तो अपनी वास्तविक Income का रिकॉर्ड रखने की कोशिश करें। आवेदन करने से पहले संबंधित Lender की Eligibility और जरूरी Documents पढ़ें।
याद रखें: Loan तभी लें जब आपको उसकी वास्तविक जरूरत हो और आप उसे समय पर चुका सकें।
अगर यह Guide आपके काम आई हो, तो इसे उन लोगों के साथ Share करें जो बिना Income Proof के Loan के विकल्प खोज रहे हैं। आपके मन में कोई सवाल हो, तो Comment में पूछ सकते हैं।