पिछले महीने मेरे एक जानने वाले को बैंक में नया खाता खुलवाना था। उनके सामने दो विकल्प थे—पास में SBI की शाखा थी और थोड़ी दूरी पर HDFC Bank। उन्होंने सोचा कि सरकारी बैंक में खाता खुलवाना बेहतर रहेगा, लेकिन उनके दोस्त ने प्राइवेट बैंक की ऑनलाइन सुविधाओं के बारे में बताया। अब उनके मन में सवाल था कि आखिर किस बैंक में खाता खुलवाना सही रहेगा? ऐसा सवाल सिर्फ उनके मन में नहीं आता। जब भी हम नया बैंक अकाउंट खुलवाने, ATM कार्ड लेने, FD करवाने या लोन लेने के बारे में सोचते हैं, तो सरकारी और प्राइवेट बैंक की तुलना जरूर करते हैं। कुछ लोग सरकारी बैंक पर भरोसा करते हैं, तो कुछ को प्राइवेट बैंक की सर्विस पसंद आती है। लेकिन क्या सरकारी बैंक हमेशा बेहतर होता है? क्या प्राइवेट बैंक में हर काम जल्दी हो जाता है? और सबसे जरूरी बात, आपकी बचत के लिए कौन सा बैंक सही रहेगा? इसका जवाब हर व्यक्ति के लिए अलग हो सकता है। अगर आपको बार-बार बैंक जाना पड़ता है, तो नजदीकी शाखा आपके लिए ज्यादा मायने रख सकती है। वहीं, अगर आप ज्यादातर काम मोबाइल से करते हैं, तो बैंक की डिजिटल सुविधाएं देखना जरूरी होगा।
Private Bank vs Government Bank: जानिए फायदे, नुकसान और पूरा अंतर
इस Article में हम Private Bank vs Government Bank का अंतर समझेंगे, दोनों के फायदे और कमियां जानेंगे और यह भी देखेंगे कि अपनी जरूरत के हिसाब से सही बैंक कैसे चुनें।
1. Private Bank क्या होता है?
प्राइवेट बैंक ऐसे बैंक होते हैं जिनमें निजी शेयरधारकों की प्रमुख भूमिका होती है। इनका संचालन बैंक का बोर्ड और मैनेजमेंट करता है। भारत में HDFC Bank, ICICI Bank, Axis Bank और Kotak Mahindra Bank इसके कुछ प्रमुख उदाहरण हैं। इन बैंकों में सेविंग अकाउंट, FD, करंट अकाउंट, होम लोन, पर्सनल लोन, क्रेडिट कार्ड और डिजिटल बैंकिंग जैसी सुविधाएं मिलती हैं। हालांकि, हर बैंक के नियम और अकाउंट के फायदे अलग हो सकते हैं। मान लीजिए, आप नौकरी करते हैं और महीने में मुश्किल से एक-दो बार बैंक जाते हैं। ऐसे में आपके लिए अच्छा मोबाइल ऐप, आसान फंड ट्रांसफर और समय पर मिलने वाली ग्राहक सहायता काफी उपयोगी हो सकती है।
प्राइवेट बैंक के फायदे
-
- डिजिटल बैंकिंग: मोबाइल ऐप और इंटरनेट बैंकिंग से बैलेंस चेक करना, स्टेटमेंट देखना और पैसे ट्रांसफर करना आसान हो सकता है।
-
- अलग-अलग अकाउंट: कुछ बैंक ग्राहकों की जरूरत के हिसाब से कई तरह के सेविंग अकाउंट और डेबिट कार्ड देते हैं।
-
- ऑनलाइन सहायता: फोन, ईमेल या चैट के जरिए मदद लेने की सुविधा मिल सकती है।
-
- डिजिटल आवेदन: कुछ लोन और दूसरी बैंकिंग सेवाओं के लिए ऑनलाइन आवेदन किया जा सकता है।
इन सुविधाओं का फायदा तभी है, जब वे आपकी जरूरत के काम आएं। सिर्फ ज्यादा फीचर वाला ऐप देखकर बैंक चुनना जरूरी नहीं है।
प्राइवेट बैंक की कुछ कमियां
कुछ अकाउंट में न्यूनतम बैलेंस रखना जरूरी हो सकता है। डेबिट कार्ड या अतिरिक्त सेवाओं के लिए फीस भी लग सकती है। अगर आप खाते में बहुत कम पैसा रखते हैं, तो अकाउंट की शर्तें पहले पढ़ना समझदारी होगी। यह भी ध्यान रखें कि प्राइवेट बैंक की हर शाखा में सर्विस एक जैसी नहीं होती। बैंक का नाम बड़ा होने से यह गारंटी नहीं मिलती कि आपका हर काम तुरंत हो जाएगा।
2. Government Bank क्या होता है?
Government Bank को सरकारी बैंक या सार्वजनिक क्षेत्र का बैंक कहा जाता है। इन बैंकों में सरकार की बहुमत हिस्सेदारी होती है। SBI, Punjab National Bank (PNB), Bank of Baroda और Canara Bank इसके प्रमुख उदाहरण हैं। सरकारी बैंक आम लोगों से लेकर किसानों, छोटे व्यापारियों, कर्मचारियों और पेंशन पाने वालों तक को बैंकिंग सेवाएं देते हैं। बचत खाता, FD, लोन और डिजिटल पेमेंट जैसी सुविधाएं यहां भी उपलब्ध हैं।
सरकारी बैंक किस काम आ सकते हैं?
अगर आपके घर के पास SBI की शाखा है और आपको कभी-कभी नकद पैसे जमा करने या दस्तावेज जमा करने के लिए बैंक जाना पड़ता है, तो वह आपके लिए सुविधाजनक विकल्प हो सकता है। इसके अलावा, सरकारी बैंक पेंशन और विभिन्न सरकारी योजनाओं से जुड़े भुगतान की सेवाएं भी देते हैं, जहां संबंधित बैंक अधिकृत हो।लेकिन एक बात साफ है—सरकारी बैंक में खाता खुलवाने से किसी सरकारी योजना का लाभ अपने आप नहीं मिलने लगता। योजना की पात्रता और जरूरी शर्तें पूरी करनी होती हैं।
सरकारी बैंक की कमियां क्या हैं?
कुछ शाखाओं में ग्राहकों की संख्या ज्यादा होने के कारण इंतजार करना पड़ सकता है। कुछ कामों के लिए व्यक्तिगत रूप से बैंक जाना भी जरूरी हो सकता है। हालांकि, ऐसा मानना सही नहीं होगा कि सभी सरकारी बैंक धीमे हैं या उनकी डिजिटल सेवाएं कमजोर हैं। आज कई सार्वजनिक क्षेत्र के बैंक भी मोबाइल बैंकिंग, UPI और इंटरनेट बैंकिंग जैसी सुविधाएं देते हैं। इसलिए बैंक के प्रकार से ज्यादा उसकी वास्तविक सेवाओं पर ध्यान देना चाहिए।
3. Private Bank vs Government Bank: दोनों में क्या अंतर है?
दोनों तरह के बैंक सामान्य बैंकिंग की कई सुविधाएं देते हैं। असली अंतर उनके स्वामित्व, अकाउंट की शर्तों, उपलब्ध सेवाओं और ग्राहक के अनुभव में देखने को मिल सकता है।
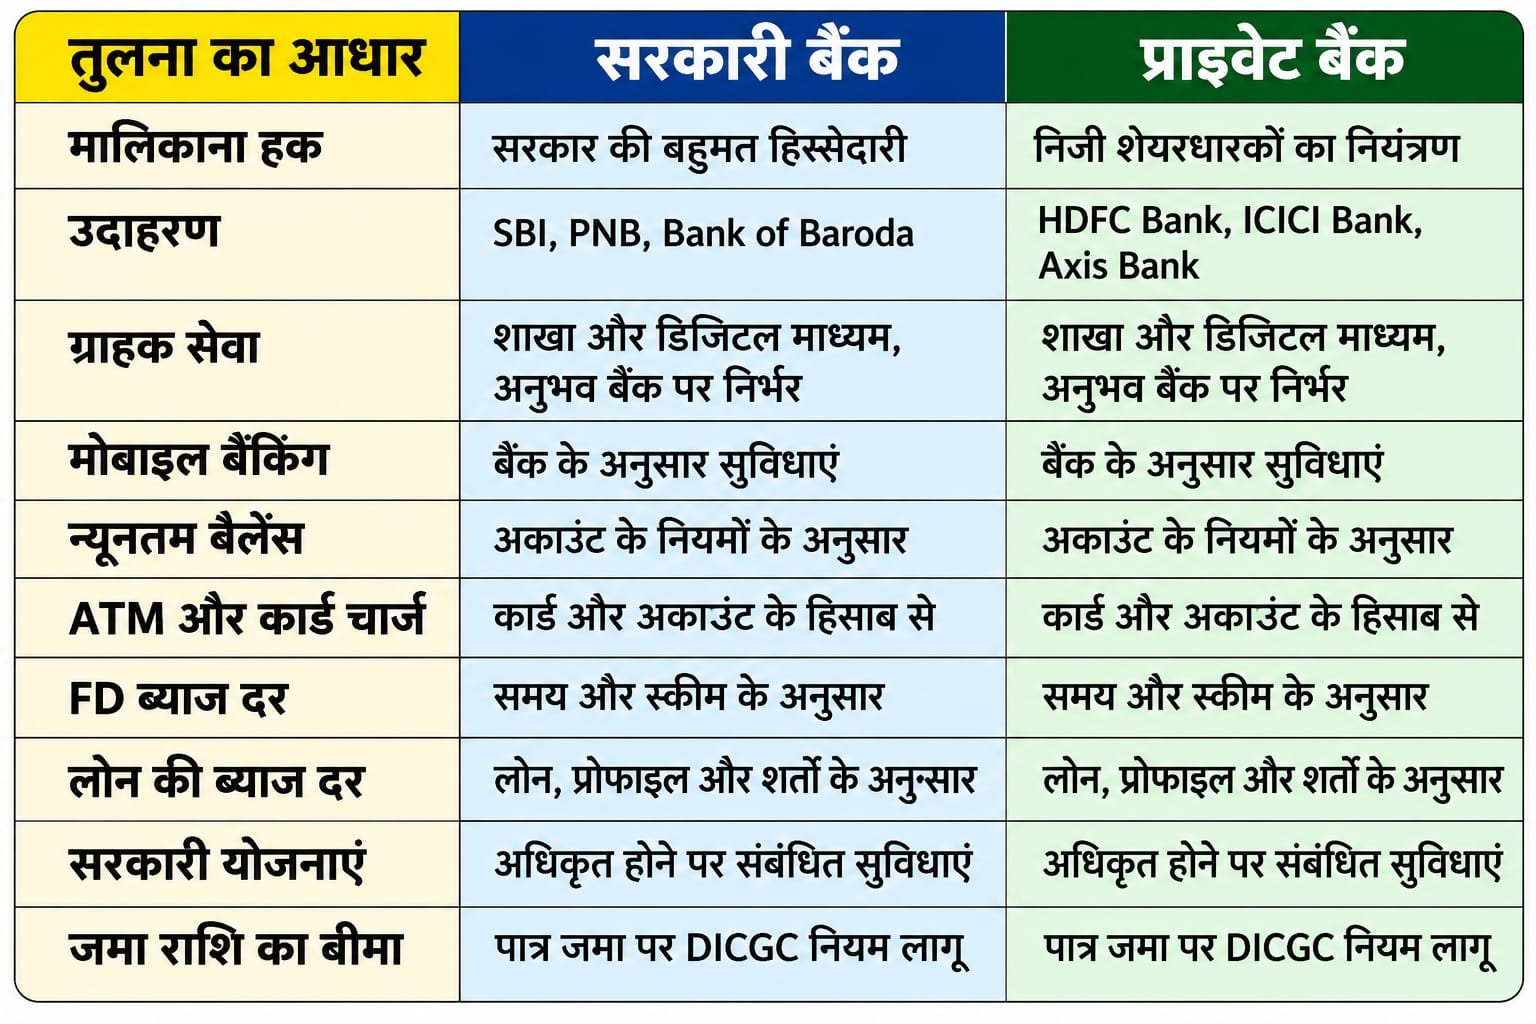
यह तुलना सामान्य जानकारी के लिए है। किसी खास बैंक का फैसला करने से पहले उसकी आधिकारिक वेबसाइट पर मौजूद नियम जरूर देखें।
4. SBI vs HDFC Bank: किसे चुनना सही रहेगा?
मान लीजिए, आप अपने पहले सेविंग अकाउंट के लिए SBI और HDFC Bank के बीच फैसला कर रहे हैं। दोनों के नाम जाने-पहचाने हैं, लेकिन सिर्फ नाम से यह तय नहीं होगा कि कौन सा बैंक आपके लिए बेहतर है।
SBI कब चुन सकते हैं?
SBI पर विचार करें अगर इसकी शाखा आपके घर या ऑफिस के पास है, आपको बैंक जाकर काम करवाना पड़ता है और इसके अकाउंट की शर्तें आपके बजट के हिसाब से सही हैं।
HDFC Bank कब चुन सकते हैं?
HDFC Bank आपके लिए अच्छा विकल्प हो सकता है अगर इसकी शाखा या ATM सुविधाजनक जगह पर है, इसकी डिजिटल सुविधाएं आपकी जरूरत पूरी करती हैं और अकाउंट के चार्ज आपको सही लगते हैं।
दोनों की तुलना कैसे करें?
अकाउंट खुलवाने से पहले इन चार बातों को देखें:
-
- न्यूनतम बैलेंस की शर्त क्या है?
-
- डेबिट कार्ड की सालाना फीस कितनी है?
-
- आपके घर के पास शाखा या ATM है या नहीं?
-
- मोबाइल बैंकिंग की सुविधाएं आपकी जरूरत के अनुसार हैं या नहीं?
उदाहरण के लिए, अगर आपको सिर्फ पैसे जमा करने, निकालने और UPI इस्तेमाल करने के लिए अकाउंट चाहिए, तो महंगे अकाउंट की जरूरत शायद न हो। दूसरी तरफ, अगर आप किसी खास बैंक की अतिरिक्त सुविधाओं का नियमित इस्तेमाल करते हैं, तो उनके लिए भुगतान करना आपके लिए सही हो सकता है।
मेरी सलाह है कि SBI और HDFC Bank में से किसी एक को बिना तुलना किए न चुनें। पहले अपनी जरूरत और दोनों के मौजूदा नियम देख लें।
5. सेविंग अकाउंट खुलवाना है तो कौन सा बैंक चुनें?
हर व्यक्ति की बैंकिंग जरूरत अलग होती है। इसलिए अकाउंट चुनते समय अपनी स्थिति को ध्यान में रखें।
अगर खाते में ज्यादा पैसा नहीं रख सकते
ऐसे अकाउंट की तलाश करें जिसमें न्यूनतम बैलेंस की शर्त कम हो या शून्य बैलेंस की सुविधा उपलब्ध हो। इसके लिए Basic Savings Bank Deposit Account (BSBDA) के बारे में भी पूछ सकते हैं। पात्र ग्राहकों को इस तरह के खाते में निर्धारित शर्तों के अनुसार बुनियादी बैंकिंग सुविधाएं मिल सकती हैं। खाता खुलवाने से पहले मुफ्त ट्रांजैक्शन, कार्ड की उपलब्धता और दूसरी शर्तें बैंक से समझ लें।
अगर आप नौकरी करते हैं
अगर कंपनी आपकी सैलरी किसी खास बैंक में भेजती है, तो सैलरी अकाउंट के विकल्प देख सकते हैं। लेकिन नौकरी बदलने या सैलरी आना बंद होने पर अकाउंट की शर्तें बदल सकती हैं। इस बारे में पहले ही जानकारी ले लें।
अगर आपका छोटा बिजनेस है
दुकान या बिजनेस के लिए करंट अकाउंट की जरूरत हो सकती है। यहां आपको सिर्फ अकाउंट खोलने की सुविधा नहीं, बल्कि कैश जमा करने, चेक, डिजिटल भुगतान और रोजाना के लेनदेन पर लगने वाले खर्च को भी देखना होगा।
करंट अकाउंट के नियम सेविंग अकाउंट से अलग होते हैं, इसलिए दोनों की तुलना एक ही आधार पर न करें।
6. लोन लेने के लिए सरकारी बैंक बेहतर है या प्राइवेट बैंक?
लोन के मामले में अक्सर कहा जाता है कि सरकारी बैंक सस्ता लोन देते हैं और प्राइवेट बैंक महंगे होते हैं। लेकिन हर मामले में ऐसा नहीं होता। आपको कितनी ब्याज दर मिलेगी, यह लोन के प्रकार, आपकी आय, क्रेडिट हिस्ट्री, बैंक की शर्तों और लागू ऑफर पर निर्भर करता है। लोन लेते समय सिर्फ EMI देखकर फैसला न करें। इन बातों को भी समझें:
-
- ब्याज दर और उसके बदलने की शर्तें।
-
- प्रोसेसिंग फीस और दूसरे शुल्क।
-
- लोन चुकाने की कुल अवधि।
-
- कुल कितना पैसा चुकाना होगा।
-
- समय से पहले भुगतान या लोन बंद करने के लागू नियम।
उदाहरण के लिए, दो बैंक आपको होम लोन देने के लिए तैयार हैं। पहले बैंक की ब्याज दर थोड़ी कम है, लेकिन दूसरे बैंक की फीस कम है। ऐसी स्थिति में दोनों की कुल लागत की तुलना करना ज्यादा उपयोगी होगा। बैंक से लागू ब्याज दर, फीस और लोन की जरूरी शर्तों की जानकारी लिखित रूप में जरूर लें।
7. क्या सरकारी बैंक में पैसा ज्यादा सुरक्षित रहता है?
बैंक चुनते समय सुरक्षा की चिंता होना स्वाभाविक है। आखिरकार, लोग अपनी मेहनत की कमाई सालों तक बचाकर रखते हैं। भारत में सरकारी और प्राइवेट दोनों तरह के बैंक RBI के नियामक ढांचे के अंतर्गत आते हैं। हालांकि, बैंक का स्वामित्व और उसकी वित्तीय स्थिति अलग-अलग हो सकती है। जमा राशि की सुरक्षा के मामले में DICGC का नियम समझना जरूरी है।
DICGC का ₹5 लाख वाला नियम
DICGC का पूरा नाम Deposit Insurance and Credit Guarantee Corporation है। यह RBI की पूर्ण स्वामित्व वाली सहायक संस्था है। DICGC के नियमों के अनुसार, बीमित बैंक में एक जमाकर्ता की पात्र जमा राशि पर मूलधन और ब्याज मिलाकर अधिकतम ₹5 लाख तक बीमा कवर मिलता है। यह सीमा एक ही बैंक में समान अधिकार और समान क्षमता में रखी गई पात्र जमाओं पर लागू होती है।
इसे एक उदाहरण से समझिए।
मान लीजिए कि आपने एक बैंक में ₹2 लाख सेविंग अकाउंट में और ₹3 लाख FD में रखे हैं। अगर दोनों जमाएं बीमा नियमों के तहत पात्र हैं, तो उन्हें जोड़कर देखा जाएगा। कुल पात्र राशि ₹5 लाख है। अगर उसी बैंक में आपकी पात्र जमा राशि इससे ज्यादा है, तो बीमा कवर की अधिकतम सीमा फिर भी ₹5 लाख ही होगी।
रखने वाली बातें:
- एक ही बैंक की अलग-अलग शाखाओं में रखी पात्र जमा राशि को जोड़कर देखा जाता है।
- सेविंग अकाउंट और FD की पात्र जमा राशि को नियमानुसार जोड़ा जाता है।
- अलग-अलग बीमित बैंकों में जमा राशि पर अलग-अलग बीमा सीमा लागू हो सकती है।
- यह सीमा प्रति जमाकर्ता, प्रति बैंक और समान अधिकार व समान क्षमता के आधार पर लागू होती है।
इसका मतलब यह नहीं है कि सरकारी बैंक में जमा हर रुपये की पूरी सरकारी गारंटी है। अपनी जमा राशि के लिए बीमा कवर और उसकी शर्तें समझना जरूरी है।
आधिकारिक जानकारी के लिए DICGC की वेबसाइट देखें: https://www.dicgc.org.in/FAQs
8. बैंक चुनने से पहले इन 7 बातों को देख लें
कई बार हम बैंक का नाम सुनकर या किसी दोस्त की सलाह पर अकाउंट खुलवा लेते हैं। बाद में पता चलता है कि न्यूनतम बैलेंस की शर्त हमारी जरूरत के हिसाब से सही नहीं थी या कार्ड के लिए अलग फीस लग रही है।
ऐसी परेशानी से बचने के लिए इन बातों पर ध्यान दें:
1. न्यूनतम बैलेंस: खाते में कितनी रकम रखनी जरूरी है? नियम पूरा न होने पर क्या शुल्क लागू होगा?
2. ATM और डेबिट कार्ड: कार्ड की सालाना फीस कितनी है और ATM से मुफ्त ट्रांजैक्शन की सीमा क्या है?
3. मोबाइल ऐप: क्या आप आसानी से पैसे ट्रांसफर कर सकते हैं, स्टेटमेंट देख सकते हैं और जरूरी काम कर सकते हैं?
4. नजदीकी शाखा: अगर किसी काम के लिए बैंक जाना पड़े, तो शाखा आपके लिए कितनी सुविधाजनक है?
5. ग्राहक सहायता: कार्ड खोने, गलत ट्रांजैक्शन या दूसरी समस्या के समय शिकायत कैसे दर्ज होगी?
6. ब्याज दर: सेविंग अकाउंट और FD की ब्याज दर के साथ उनसे जुड़ी शर्तें भी देखें।
7. आपकी जरूरत: पेंशन, नियमित कैश जमा, बिजनेस या सामान्य बचत—आपका मुख्य उद्देश्य क्या है?
इन सभी बातों की जानकारी बैंक की आधिकारिक वेबसाइट या शाखा से ले सकते हैं। चार्ज और नियम समय के साथ बदल सकते हैं, इसलिए पुरानी जानकारी पर भरोसा न करें।
9. आखिर Private Bank vs Government Bank में किसे चुनें?
अगर आप अभी भी तय नहीं कर पा रहे हैं, तो फैसला आसान रखने के लिए अपनी सबसे जरूरी जरूरत पहचानिए। अगर आपको पास में शाखा चाहिए, नियमित रूप से नकद जमा करना है या किसी खास सरकारी भुगतान की सुविधा चाहिए, तो उन बैंकों को प्राथमिकता दें जो आपकी जरूरत पूरी करते हैं। अगर आप मोबाइल से बैंकिंग करते हैं, ऑनलाइन सेवाओं का ज्यादा इस्तेमाल करते हैं और किसी प्राइवेट बैंक की सुविधाएं आपके बजट में हैं, तो उस पर भी विचार कर सकते हैं। कम बैलेंस रखने वालों के लिए अकाउंट की न्यूनतम बैलेंस शर्त सबसे जरूरी हो सकती है। वहीं, बिजनेस करने वालों को रोजाना के लेनदेन और करंट अकाउंट की फीस पर ध्यान देना चाहिए। इसलिए हर व्यक्ति को एक ही बैंक की सलाह देना सही नहीं होगा। पहले दो या तीन बैंकों की तुलना करें और फिर अपनी जरूरत के हिसाब से फैसला लें।
सीधी बात यह है कि सबसे अच्छा बैंक वही है जो आपकी बचत के लिए उपयुक्त हो, जिसका खर्च आपके बजट में हो और जिसकी सुविधाओं का इस्तेमाल करना आसान हो।
10. FAQs
Q1. Private Bank vs Government Bank में कौन सबसे अच्छा है?
यह आपकी जरूरत पर निर्भर करता है। अकाउंट की फीस, डिजिटल सुविधाएं, शाखा की दूरी और ग्राहक सहायता की तुलना करके फैसला करें।
Q2. क्या सरकारी बैंक में पैसा ज्यादा सुरक्षित रहता है?
सरकारी और प्राइवेट दोनों तरह के बैंक RBI के नियामक ढांचे के अंतर्गत आते हैं। बीमित बैंकों में पात्र जमा पर DICGC का बीमा कवर लागू होता है। इसकी सीमा और शर्तें समझना जरूरी है।
Q3. क्या प्राइवेट बैंक में ज्यादा चार्ज लगते हैं?
हर प्राइवेट बैंक में ज्यादा चार्ज लगते हैं, ऐसा नहीं है। फीस अकाउंट के प्रकार और बैंक की शर्तों पर निर्भर करती है।
Q4. क्या सरकारी बैंक में सेविंग अकाउंट खोलना बेहतर है?
अगर उसकी शाखा आपके पास है, अकाउंट की शर्तें आपके बजट में हैं और सुविधाएं आपकी जरूरत पूरी करती हैं, तो सरकारी बैंक अच्छा विकल्प हो सकता है।
Q5. क्या प्राइवेट बैंक में लोन जल्दी मिलता है?
कुछ बैंक ऑनलाइन आवेदन और डिजिटल वेरिफिकेशन की सुविधा देते हैं। लेकिन लोन की मंजूरी और उसमें लगने वाला समय आपकी पात्रता और बैंक की जांच पर निर्भर करता है।
Q6. क्या एक व्यक्ति सरकारी और प्राइवेट दोनों बैंकों में खाता खोल सकता है?
हां, सामान्य रूप से एक व्यक्ति दोनों तरह के बैंकों में खाते रख सकता है। हर खाते के KYC और संबंधित नियमों का पालन करना जरूरी है।
Q7. बैंक से जुड़ी शिकायत का समाधान न हो तो क्या करें?
पहले बैंक के शिकायत निवारण विभाग में शिकायत दर्ज करें और शिकायत संख्या संभालकर रखें। यदि बैंक से संतोषजनक जवाब नहीं मिलता या निर्धारित अवधि में जवाब नहीं आता, तो लागू नियमों के अनुसार RBI के शिकायत निवारण तंत्र का सहारा लिया जा सकता है।
वर्तमान प्रक्रिया और पात्रता की जानकारी के लिए RBI की आधिकारिक वेबसाइट देखें: https://www.rbi.org.in/
Sources
- Reserve Bank of India (RBI): https://www.rbi.org.in/
- Deposit Insurance and Credit Guarantee Corporation (DICGC): https://www.dicgc.org.in/FAQs
Disclaimer: यह Article सामान्य जानकारी के लिए है। बैंक की ब्याज दरें, फीस और अकाउंट की शर्तें बदल सकती हैं। खाता खुलवाने, FD करवाने या लोन लेने से पहले संबंधित बैंक की आधिकारिक वेबसाइट या शाखा से मौजूदा जानकारी की पुष्टि जरूर करें।